


Taxis autónomos: ¿cuándo llegarán los robotaxis a Uruguay?
Taxis sin conductor: después de Uber, ¿hasta dónde llegará la automatización?
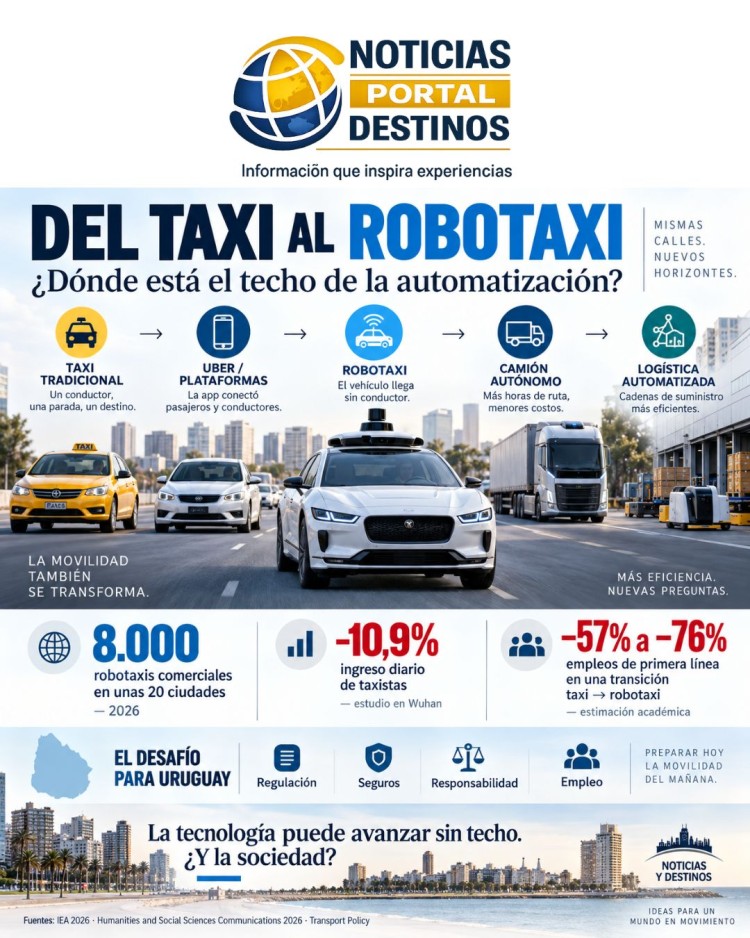
Los robotaxis ya dejaron de ser una demostración tecnológica. Circulan comercialmente en distintas ciudades y Europa comienza a incorporarlos. Uruguay todavía no tiene un marco pensado para vehículos que transporten pasajeros sin una persona al volante. La discusión llegará. Y detrás de ella aparece otra mucho mayor: ¿cuántos trabajos estamos dispuestos a entregar a la automatización?
Hace aproximadamente diez años escuchábamos una frase que parecía exagerada: “A todos nos va a llegar Uber”.
Y llegó.
No necesariamente de la misma manera ni con la misma regulación en cada ciudad, pero aquella aplicación modificó una actividad que durante décadas había cambiado muy poco.
El pasajero dejó de levantar la mano en una esquina. El teléfono encontró el vehículo, calculó el recorrido, identificó al conductor, estimó el precio, realizó el pago y finalmente evaluó el servicio.
Fue mucho más que la aparición de una nueva empresa.
Fue la uberización de una parte de la economía.
Y ahora estamos entrando en una segunda etapa bastante más profunda.
La primera transformación cambió la relación laboral y convirtió a miles de trabajadores en prestadores independientes vinculados a una plataforma.
La siguiente puede directamente eliminar al conductor.
El taxi llegó. El conductor, no
Para un turista uruguayo que visita determinadas ciudades de Estados Unidos, encontrarse con un automóvil que llega a buscarlo sin nadie al volante todavía provoca sorpresa.
Uno abre una aplicación, solicita el viaje y aparece el vehículo.
Se abre la puerta.
Subimos.
Y el automóvil comienza a circular.
No es una película futurista.
La Agencia Internacional de Energía señalaba en mayo de 2026 que los taxis eléctricos autónomos de nivel 4 ya operaban comercialmente en más de 20 ciudades del mundo. La flota mundial de robotaxis había superado los 8.000 vehículos en 2025 y se había más que duplicado en un año.
Estados Unidos y China llevan la delantera.
Waymo, perteneciente a Alphabet, continúa expandiendo sus servicios. En septiembre anunció nuevas operaciones en Denver, San Diego y Tampa, llevando su presencia a 14 ciudades estadounidenses, mientras prepara también su llegada a Alemania.
Europa, que avanzó más lentamente por razones regulatorias, también comenzó a moverse.
En Zagreb ya pueden solicitarse viajes autónomos mediante Uber, en una operación desarrollada junto con Pony.ai y Verne. La introducción es gradual y todavía existe supervisión humana antes de pasar a operaciones completamente autónomas.
Y Londres acaba de poner en circulación sus primeros robotaxis de Uber y Wayve, inicialmente con conductores de seguridad mientras avanza la autorización regulatoria.
La pregunta, por tanto, dejó de ser:
¿Llegarán los taxis autónomos?
La pregunta ahora es:
¿cuándo llegarán a cada mercado?
¿Y Uruguay?
Aquí aparece una discusión que tarde o temprano tendremos que enfrentar.
La legislación uruguaya actual sobre taxis y transporte mediante plataformas fue construida pensando en algo que hasta ahora parecía evidente: dentro del automóvil existe una persona conduciendo.
La Ley 20.396, que regula el trabajo desarrollado mediante plataformas digitales, habla expresamente del trabajador que presta servicios de transporte urbano oneroso de pasajeros.
Las reglamentaciones departamentales también parten de esa realidad.
En Montevideo, por ejemplo, la normativa vigente exige que los taxis exhiban una identificación interna del conductor con fotografía, nombre y número de identificación.
Parece un pequeño detalle administrativo.
Pero imaginemos un vehículo autónomo.
¿La foto de quién colocamos?
El problema jurídico inmediatamente se vuelve mucho más interesante.
Porque habría que determinar quién es responsable si el vehículo provoca un accidente: ¿el propietario, la empresa operadora, el fabricante del automóvil, el desarrollador del sistema autónomo o la plataforma que vendió el viaje?
También habrá que resolver quién habilita esos vehículos, qué inspecciones deben superar, qué información pueden recopilar sus cámaras y sensores, qué seguros deberán contratar y bajo qué condiciones podrán transportar pasajeros.
Por eso hoy no puede afirmarse que Uruguay tenga habilitados los robotaxis.
La normativa deberá cambiar antes de que puedan operar comercialmente sin conductor.
Y seguramente la discusión no será solamente municipal.
Primero desaparece el conductor del taxi. Después, ¿quién?
El fenómeno tampoco termina en el transporte de pasajeros.
Los camiones autónomos ya comenzaron operaciones comerciales en Estados Unidos y existen experiencias iniciales en China y Europa.
Aquí incluso aparece una razón económica especialmente poderosa.
Un camionero necesita descansar.
Una computadora no.
Un vehículo autónomo puede potencialmente aumentar las horas de utilización, reducir determinados costos y organizar rutas logísticas entre centros de distribución.
La Agencia Internacional de Energía estima que hacia 2035 hasta una cuarta parte de las ventas de camiones destinados a determinados recorridos logísticos entre centros de distribución en Estados Unidos, Europa y China podría corresponder a vehículos autónomos.
Entonces debemos mirar un poco más lejos.
Taxistas.
Conductores de aplicaciones.
Camioneros.
Repartidores.
Operadores de depósitos.
Cajeros.
Administrativos.
Personal de atención.
Traductores.
Diseñadores.
Contadores.
Periodistas.
Incluso algunas tareas de médicos, abogados, docentes y consultores.
La inteligencia artificial no distingue demasiado entre un volante y un escritorio.
Automatiza aquello que puede convertirse en un proceso.
La paradoja de Uber
Aquí aparece una paradoja extraordinaria.
Uber nació utilizando conductores particulares para desafiar al taxi tradicional.
Ahora está realizando acuerdos con empresas de conducción autónoma para que sus plataformas puedan funcionar, progresivamente, sin esos mismos conductores.
En apenas dos años realizó asociaciones o inversiones relacionadas con más de 30 compañías de vehículos autónomos.
La plataforma necesitó personas para construir el mercado.
Ahora la tecnología intenta reducir su dependencia de ellas.
No es muy diferente de lo que ocurre en otros sectores.
Primero una plataforma digitaliza un trabajo.
Después obtiene enormes cantidades de información sobre cómo se realiza.
Finalmente aparece la posibilidad de automatizarlo.
Pero alguien seguirá trabajando
Sería demasiado sencillo concluir que desaparecerán todos los empleos.
Los robotaxis necesitan mantenimiento, limpieza, supervisión remota, software, telecomunicaciones, estaciones de carga, operadores de flota, seguros, atención al cliente, técnicos especializados y sistemas de seguridad.
Se destruyen determinadas tareas y aparecen otras.
El problema es que no necesariamente las nuevas ocupaciones serán desempeñadas por las mismas personas que pierdan las anteriores.
Un conductor profesional de 55 años no se convierte automáticamente en ingeniero de inteligencia artificial.
Ese probablemente sea uno de los mayores desafíos laborales de los próximos años.
La discusión no debería reducirse a proteger indefinidamente cada oficio existente ni tampoco aceptar cualquier automatización simplemente porque técnicamente resulta posible.
Necesitamos discutir cómo hacemos la transición.
¿Dónde está el techo?
Tal vez no exista un techo tecnológico.
Existirá, en todo caso, un techo social.
Porque si automatizamos el taxi para reducir costos, el supermercado para evitar cajeros, el hotel para disminuir recepcionistas, el restaurante para reducir mozos, la logística para eliminar conductores y la administración para prescindir de empleados, tendremos empresas extraordinariamente eficientes.
Pero aparece una pregunta incómoda:
¿quién tendrá ingresos para consumir los servicios de esas empresas?
La tecnología puede producir más con menos personas.
La economía, en cambio, necesita consumidores.
Y los consumidores necesitan ingresos.
Ese equilibrio probablemente será una de las grandes discusiones económicas del siglo XXI.
También cambiará nuestra forma de viajar
Para el turismo, el cambio puede resultar enorme.
Imaginemos llegar al Aeropuerto de Carrasco dentro de algunos años.
Nuestro teléfono reconoce la llegada del vuelo. Un vehículo autónomo nos espera. Colocamos las valijas y simplemente indicamos:
Seguro que en Punta del Este puede ser la prueba inicial
El automóvil podría conocer el estado del tránsito, seleccionar la ruta, detenerse donde indiquemos y realizar el pago automáticamente.
Más adelante quizá ni siquiera necesitemos alquilar un automóvil durante las vacaciones.
Solicitaremos movilidad cuando la necesitemos.
Para un destino turístico eso significa pensar también en infraestructura digital, conectividad, cartografía, puntos de carga eléctrica, regulación y gestión inteligente de la movilidad.
Uruguay todavía parece estar lejos de esa escena.
Pero hace diez años también parecía difícil imaginar que miles de uruguayos llamarían desde un teléfono a un desconocido para subir a su automóvil particular.
Después llegó Uber.
Esta vez convendría no esperar a que llegue el primer taxi sin conductor para comenzar la discusión.
Porque cuando finalmente aparezca frente al Aeropuerto de Carrasco, la pregunta más importante quizá no sea cómo funciona.
Será otra:
¿quién debería estar sentado al volante de nuestro futuro?
Durante 457 años vimos África más pequeña de lo que es
El mundo cambia de mapa: África recupera su verdadera dimensión
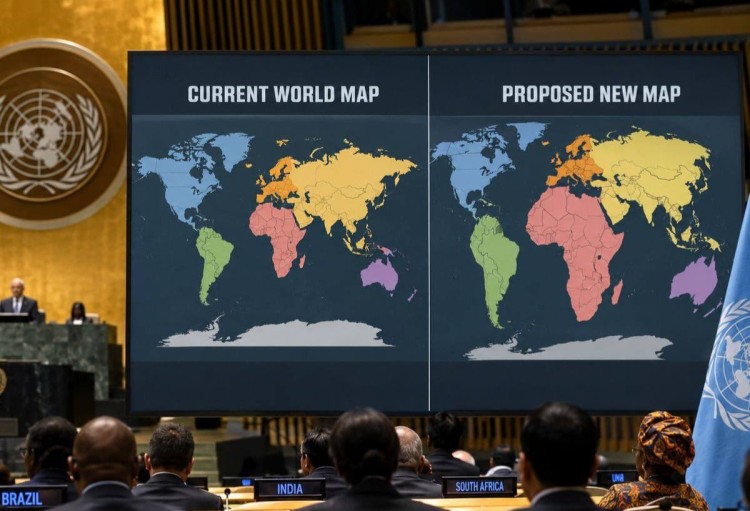
Durante más de cuatro siglos miramos un mapamundi que agrandaba Europa, Groenlandia y las regiones del norte mientras reducía visualmente África y buena parte del hemisferio sur. Una resolución aprobada por la Asamblea General de Naciones Unidas acaba de cuestionar oficialmente esa imagen. El cambio parece cartográfico, pero también habla de educación, geopolítica, turismo y de la manera en que imaginamos los destinos antes de conocerlos.
Hay objetos que utilizamos durante tanto tiempo que dejamos de preguntarnos si representan correctamente la realidad. El mapamundi que colgaba en la escuela, aparecía en las agencias de viajes, ilustraba los atlas y luego pasó a las pantallas es uno de ellos.
Durante siglos aprendimos que aquello era simplemente “el mundo”.
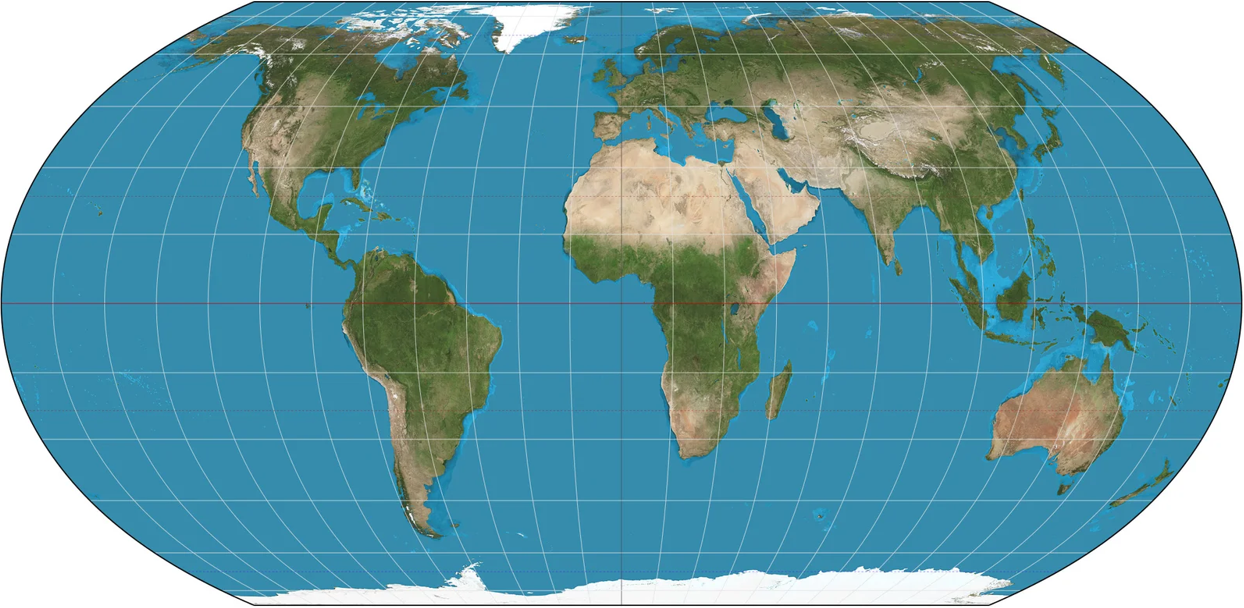
Proyección Equal Earth (Tierra Igual). Retícula de 15°. La imagen deriva del compuesto correspondiente al mes de verano de Blue Marble de la NASA, con los océanos aclarados para mejorar la legibilidad y el contraste. Imagen creada con el software de proyecciones cartográficas Geocart.
El 4 de septiembre de 2026, la Asamblea General de Naciones Unidas aprobó por 164 votos a favor, uno en contra y seis abstenciones la resolución denominada “Correct the Map: Rebalancing Global Cartographic Representation and Promoting Equitable Representation of the World's Regions, Particularly Africa”. La iniciativa fue impulsada por Togo en representación del Grupo Africano.
No significa que mañana desaparezcan todos los mapas conocidos ni que las fronteras hayan cambiado. Lo que se cuestiona es algo mucho más cotidiano: las proporciones con las que hemos representado el planeta desde el siglo XVI.
Un mapa pensado para navegar terminó explicándonos el mundo
Gerardus Mercator presentó su famosa proyección en 1569. Su enorme valor estaba relacionado con la navegación: permitía representar determinados rumbos de una manera especialmente práctica.
El problema llegó después.
Una herramienta concebida para navegar terminó convertida en uno de los mapas más utilizados para enseñar geografía y representar políticamente al planeta.
Al proyectar una esfera sobre una superficie plana siempre hay que deformar algo. No existe un mapamundi plano capaz de conservar simultáneamente superficies, formas, distancias y direcciones con absoluta fidelidad.
Mercator privilegió unas propiedades y sacrificó otras. Entre ellas, el tamaño relativo de los territorios.
Cuanto más nos alejamos del ecuador, mayor resulta la distorsión.
Por eso Groenlandia se convirtió durante generaciones en el ejemplo perfecto. En muchos mapas parece aproximarse al tamaño de África.
La realidad es contundente: África tiene alrededor de 14 veces la superficie de Groenlandia. Equal Earth permite observar esa proporción de una forma mucho más cercana a la realidad.
Y entonces surge una pregunta inevitable:
¿cómo pudimos pasar más de cuatro siglos mirando el mundo de esa manera?
La respuesta es sencilla: porque Mercator funcionaba extraordinariamente bien para aquello para lo que había sido creado. Después llegaron la costumbre, los sistemas educativos, las editoriales, los mapas políticos y, finalmente, las interfaces digitales. Una convención útil terminó transformándose en una representación mental del planeta.
África no creció: siempre fue enorme
Ese quizá sea el dato más interesante del cambio.
África no se agranda con Equal Earth.
África siempre tuvo ese tamaño.
Lo que cambia es nuestra manera de verla.
Equal Earth es una proyección desarrollada en 2018 por Bojan Šavrič, Tom Patterson y Bernhard Jenny. Es una proyección de áreas equivalentes: busca conservar correctamente las proporciones de superficie de países y continentes, mientras mantiene una apariencia del mundo relativamente familiar y reconocible.
Cuando se realiza la transición visual entre Mercator y Equal Earth ocurre algo fascinante.
Groenlandia se contrae. Canadá cambia. Europa pierde parte de aquella presencia monumental a la que nos acostumbraron los atlas. África ocupa una superficie extraordinaria. América del Sur recupera proporciones diferentes.
Y nosotros también tenemos que volver a aprender a mirar.
¿Y Argentina? También parece achicarse
Para los sudamericanos aparece una curiosidad adicional.
En una comparación directa, Argentina puede parecer más pequeña que en Mercator. No perdió territorio, naturalmente. Lo que desaparece es parte del agrandamiento provocado por la proyección Mercator en latitudes alejadas del ecuador.
Algo similar sucede con otros territorios del extremo sur.
Equal Earth no pretende que todos los países conserven exactamente la silueta visual que recordamos. Su prioridad es otra: que una determinada superficie terrestre represente proporcionalmente la misma superficie en cualquier parte del planeta.
Por eso resulta tan revelador mirar ambos mapas transformándose uno en otro. No estamos viendo países crecer o disminuir: estamos viendo desaparecer una distorsión.
África es la gran ganadora visual
La Unión Africana llevaba tiempo impulsando este debate.
En febrero de 2026, durante su 39.ª Asamblea, adoptó oficialmente Equal Earth y pidió a sus Estados miembros revisar progresivamente los materiales educativos. El documento africano plantea incluso el asunto como una cuestión de representación y de la posición de África dentro del imaginario global.
Después de la votación de Naciones Unidas, el presidente de la Comisión de la Unión Africana, Mahmoud Ali Youssouf, celebró la decisión y recordó que Mercator fue diseñada fundamentalmente para la navegación y que no representa correctamente las superficies relativas de las regiones del planeta. La organización alentó a instituciones internacionales, sistemas educativos, editoriales y plataformas digitales a utilizar progresivamente representaciones más precisas.
Y aquí aparece una dimensión que interesa particularmente al turismo.
Antes de viajar a un lugar, viajamos hacia su imagen
Un destino comienza mucho antes del aeropuerto.
Comienza cuando vemos una fotografía, escuchamos una historia, encontramos un nombre en una pantalla o descubrimos un punto en el mapa.
La cartografía también construye imaginarios turísticos.
Durante décadas, Europa ocupó visualmente una proporción extraordinaria de los mapas mundiales. África, en cambio, apareció comprimida en relación con su verdadera dimensión.
Un mapa no compra un pasaje de avión ni construye un hotel. Por eso sería exagerado afirmar que Equal Earth provocará automáticamente más turistas hacia África.
Pero sí puede modificar lentamente la percepción del viajero.
Un continente que aparece con su verdadera dimensión también permite comprender mejor la diversidad que existe dentro de él.
África no es un destino.
Es un continente de aproximadamente 30 millones de kilómetros cuadrados, atravesado por enormes diferencias culturales, geográficas y climáticas.
Marruecos no es Tanzania. Senegal no es Sudáfrica. Egipto no es Namibia. Mauricio no es Kenia.
Desiertos, ciudades históricas, selvas, grandes parques naturales, costas atlánticas e índicas, gastronomías, arqueología, rutas culturales y turismo comunitario conviven dentro de una superficie que nuestros viejos mapas nos enseñaron a subestimar visualmente.
Y allí podría estar uno de los beneficios turísticos indirectos de la nueva cartografía: estimular la curiosidad.
Ver nuevamente el mundo también puede significar descubrir destinos que permanecían fuera de nuestro radar.
Un mapa también es marketing territorial
Quienes trabajamos con turismo y marketing de destinos sabemos que la representación importa.
Importa una fotografía.
Importa dónde aparece una ciudad dentro de una guía.
Importa la escala.
Importan las conexiones.
Y también importa el mapa.
Un mapamundi es probablemente una de las piezas de comunicación territorial más difundidas de la historia.
Por eso el debate supera ampliamente las clases de geografía.
Equal Earth podría comenzar a aparecer progresivamente en escuelas, publicaciones, organismos internacionales, presentaciones institucionales y productos digitales. La propia Unión Africana pidió avanzar en esa dirección.
Para el turismo africano representa algo difícil de cuantificar pero poderoso: visibilidad territorial.
No sustituye conectividad aérea, infraestructura, promoción, seguridad, inversión ni productos turísticos competitivos. Pero contribuye a modificar el primer territorio que debe conquistar cualquier destino: la cabeza del potencial viajero.
Mercator tampoco desaparece
Conviene aclararlo porque seguramente será uno de los grandes malentendidos de esta discusión.
No estamos ante la prohibición mundial de Mercator.
Las proyecciones cartográficas son herramientas y cada una puede resultar adecuada para determinadas funciones.
La resolución aprobada en Naciones Unidas impulsa una representación más equitativa del tamaño relativo de las regiones, especialmente de África. La propia Unión Africana habla de una implementación progresiva por parte de instituciones, sistemas educativos, editoriales y plataformas digitales.
Mercator seguirá formando parte de la historia y de determinadas aplicaciones cartográficas.
Lo que probablemente pierda es algo diferente: el monopolio de nuestra imaginación geográfica.
El mapa nunca fue el territorio
Quizá dentro de algunos años un niño mire un mapamundi Equal Earth en una escuela y le resulte absolutamente normal que África tenga aquellas dimensiones.
Y quizá pregunte cómo era posible que generaciones anteriores vieran Groenlandia casi tan grande como África.
La respuesta será curiosa.
Durante siglos supimos cuánto medían los continentes. Teníamos los cálculos. Conocíamos las superficies. Incluso viajábamos alrededor del planeta.
Pero continuábamos colocando delante de nuestros ojos una representación que los deformaba.
El 4 de septiembre de 2026 Naciones Unidas no cambió el tamaño de ningún país.
Cambió algo potencialmente más profundo:
la forma en que nos propone mirar el mundo.
Y para el turismo, que comienza precisamente con el deseo de mirar más allá de nuestro propio territorio, no es un detalle menor.
Fuentes consultadas
— Asamblea General de Naciones Unidas, 80.º período de sesiones, resolución “Correct the Map”, votación del 4 de septiembre de 2026.
— Unión Africana, comunicado sobre la adopción de “Correct the Map”, 4 de septiembre de 2026.
— Asamblea de la Unión Africana, decisión 959 (XXXIX), febrero de 2026.
— Equal Earth Projection, documentación de la proyección desarrollada por Bojan Šavrič, Tom Patterson y Bernhard Jenny.
Carrasco abre su terraza: mirar aviones vuelve a ser un paseo
Carrasco vuelve a ser un lugar para mirar aviones
De chico, ir al aeropuerto también era un paseo. Recuerdo quedarme mirando cómo llegaban y partían los aviones, cuando todavía no existían las mangas y los pasajeros caminaban por la plataforma para subir a aquellas aeronaves que parecían enormes ante nuestros ojos. Entre ellas estaban los Vickers de PLUNA, uno de cuyos ejemplares forma hoy parte de la memoria aeronáutica uruguaya.
Pasaron los años. Cambió Carrasco, cambió la aviación y cambió nuestra manera de viajar. El viejo aeropuerto dio paso a una terminal moderna, las mangas sustituyeron aquellas caminatas por la pista y volar dejó de tener buena parte de aquel ritual que fascinaba incluso a quienes no tenían un pasaje en el bolsillo.
Pero algo de aquella costumbre puede recuperarse.
Desde este 5 de setiembre, el Aeropuerto de Carrasco abre al público su terraza del tercer nivel los sábados y domingos, de 10:00 a 14:00 horas, con acceso libre. Ya no hace falta viajar para tener una buena razón para acercarse al aeropuerto.
La propuesta incorpora además a BRAVA, con café de especialidad y opciones para acompañar la experiencia. Pero el verdadero espectáculo está del otro lado del vidrio: observar la plataforma, reconocer aeronaves, esperar un despegue y ver cómo un avión comienza a ganar altura sobre Canelones.
Y allí aparece algo interesante desde el punto de vista turístico. Un aeropuerto no tiene por qué ser solamente el lugar donde comienza o termina un viaje. También puede convertirse en un lugar para visitar.
Para quienes tenemos algunos años, quizás sea la oportunidad de recuperar aquella sensación de infancia. Para los niños de hoy, puede ser la primera vez que descubran que detrás de cada avión que despega hay un destino, una historia y, posiblemente, unas enormes ganas de viajar.
Carrasco suma un nuevo destino sin necesidad de tomar un avión: el propio aeropuerto.
Y confieso que tengo ganas de volver. Esta vez no para mirar aquellos Vickers de PLUNA, que hoy está en el museo de enfrente, sino para tomar un café y comprobar si todavía sentimos lo mismo cuando un avión acelera, levanta la nariz y se despega de la pista
Destinos Turísticos Inteligentes: Uruguay cambia la forma de gestionar el turismo
Destinos Turísticos Inteligentes: Uruguay quiere dejar de gestionar el turismo a ciegas
Datos, gobernanza, accesibilidad, sostenibilidad y tecnología forman parte de un modelo que busca cambiar la manera de tomar decisiones turísticas. Uruguay comenzó a desarrollar su propio esquema DTI y nueve destinos participan de la primera etapa. La tecnología importa, pero no es el centro: la verdadera transformación consiste en conocer mejor el territorio para gestionarlo mejor.
Un destino puede saber cuántos turistas recibió y, sin embargo, conocer muy poco sobre lo que realmente está sucediendo en su territorio.
¿Cuánto permanecieron? ¿Dónde gastaron? ¿Qué lugares concentraron las visitas? ¿En qué horarios? ¿Cómo llegaron? ¿Qué problemas encontraron para desplazarse? ¿Qué actividades buscaron? ¿Qué opinan del destino? ¿Qué impacto produce la actividad sobre los residentes, el tránsito, los residuos, el agua o los espacios públicos?
Estas preguntas explican bastante mejor qué es un Destino Turístico Inteligente (DTI) que la imagen de una ciudad repleta de pantallas, aplicaciones y códigos QR.
Uruguay está comenzando a trabajar precisamente sobre esa diferencia.
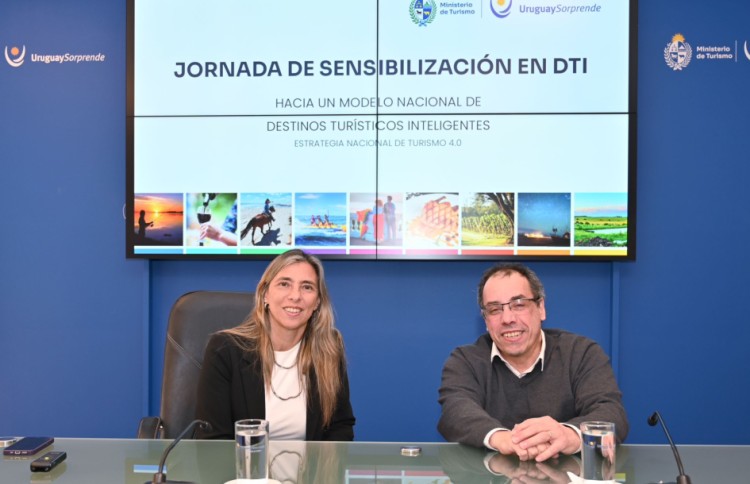
El Ministerio de Turismo realizó el 3 de septiembre una Jornada de Sensibilización sobre el Modelo Nacional de Destinos Turísticos Inteligentes, dentro de la Estrategia Nacional de Turismo 4.0. El objetivo es incorporar una metodología que permita planificar y gestionar los destinos utilizando datos, evidencia, conocimiento científico y coordinación entre organismos públicos, empresas, academia y comunidades locales.
No se trata simplemente de digitalizar el turismo. Se trata de tomar mejores decisiones.
¿Qué es realmente un Destino Turístico Inteligente?
El concepto tiene un desarrollo internacional importante. SEGITTUR, organismo dependiente de la Secretaría de Estado de Turismo de España y una de las principales referencias metodológicas en esta materia, estructura el modelo alrededor de cinco grandes ejes: gobernanza, innovación, tecnología, sostenibilidad y accesibilidad.
Su metodología analiza más de 200 requisitos para conocer la situación de un destino y construir posteriormente un diagnóstico y un plan de acción.
La definición es importante porque rompe una asociación demasiado frecuente: destino inteligente no significa destino tecnológico.
La tecnología es una herramienta. La inteligencia está en la capacidad de utilizar información para gestionar.
Un sistema puede, por ejemplo, detectar concentración excesiva de visitantes en determinados espacios; analizar consultas realizadas por turistas; medir movilidad; conocer niveles de ocupación; identificar problemas de accesibilidad; gestionar consumos energéticos; estudiar la reputación digital o cruzar información sobre alojamiento, transporte y comportamiento de los visitantes.
Pero acumular datos tampoco convierte automáticamente a una ciudad en inteligente. Los datos adquieren valor cuando ayudan a decidir.
Los cinco pilares explicados sin tecnicismos
Gobernanza significa que el turismo no puede gestionarse exclusivamente desde una oficina de turismo. Transporte, cultura, ambiente, ordenamiento territorial, municipios, empresas, asociaciones y residentes forman parte del destino. Un DTI necesita coordinación, planificación y objetivos medibles.
Innovación no consiste necesariamente en inventar algo revolucionario. Puede significar modificar procesos, crear nuevos productos turísticos, resolver problemas de otra manera o conectar servicios que hasta entonces funcionaban aisladamente.
Tecnología permite obtener, procesar y compartir información. Puede incluir sensores, sistemas de reservas, inteligencia artificial, CRM, plataformas de datos, aplicaciones, análisis de movilidad, herramientas de marketing digital o sistemas de información turística.
SEGITTUR, por ejemplo, ha identificado soluciones que van desde chatbots y oficinas virtuales hasta herramientas para analizar datos, gestionar agua, energía, calidad del aire y residuos.
Sostenibilidad introduce una pregunta imprescindible: cuánto turismo puede desarrollar un territorio sin deteriorar aquello que precisamente lo hace atractivo. El análisis no termina en la llegada de visitantes; incorpora ambiente, recursos, patrimonio y calidad de vida de quienes viven permanentemente en el destino.
Accesibilidad tampoco significa solamente construir una rampa. Incluye información comprensible, movilidad, señalización, atención, servicios y experiencias que puedan ser utilizadas por personas con distintas capacidades. El modelo de SEGITTUR dedica específicamente 17 requisitos y 43 indicadores a este eje.
¿Cómo se traduce esto en la vida cotidiana?
Imaginemos un destino costero uruguayo durante enero.
La información muestra que miles de visitantes llegan entre las 10 y las 12, determinadas playas concentran gran parte del movimiento, faltan estacionamientos en algunos sectores, existen problemas de accesibilidad y la oferta gastronómica recibe su mayor demanda durante una franja horaria muy reducida.
Una gestión tradicional puede observar el problema cuando ya ocurrió.
Una gestión basada en inteligencia turística puede anticiparlo.
Los datos permitirían reorganizar movilidad, comunicar estacionamientos alternativos, distribuir visitantes hacia otros atractivos, mejorar frecuencias de transporte, reforzar limpieza, informar sobre playas accesibles o incluso diseñar propuestas que distribuyan la actividad hacia otros horarios y localidades.
Otro ejemplo podría producirse fuera del verano.
Si los datos muestran búsquedas vinculadas con bodegas, gastronomía, naturaleza o patrimonio durante determinados meses, el destino puede diseñar productos y campañas específicas para transformar ese interés digital en visitas.
La diferencia parece pequeña, pero cambia la lógica: primero conocemos, después decidimos y finalmente medimos si la decisión funcionó.
Uruguay construye su propio modelo
El proceso uruguayo no comenzó esta semana. En julio de 2026 el Ministerio de Turismo presentó una nueva etapa de la estrategia nacional para desarrollar el Modelo Nacional de Destinos Turísticos Inteligentes.
Nueve destinos fueron seleccionados para esta primera instancia: Artigas, Ciudad de la Costa, Durazno, Flores, Fray Bentos, Maldonado, Paysandú, Piriápolis y Villa Soriano.
El proceso incluye capacitación, autodiagnóstico y diagnóstico. Piriápolis avanzará además con acompañamiento técnico especializado.
La implementación cuenta con la conducción académica y técnica de la Asociación de Universidades Grupo Montevideo (AUGM), mediante su Comité Académico de Turismo, en articulación con la Red Iberoamericana de Destinos Turísticos Inteligentes y con apoyo institucional del Ministerio de Turismo.
Esto incorpora otro componente interesante: la academia entra directamente en la construcción de políticas turísticas territoriales.
Montevideo ya había comenzado el camino
Uruguay tampoco parte completamente desde cero.
En 2023 SEGITTUR comenzó a trabajar con Montevideo para aplicar su metodología DTI. La capital uruguaya se convirtió entonces en la séptima ciudad iberoamericana que iniciaba un proceso de transformación utilizando el modelo desarrollado en España.
El trabajo implicó analizar información relacionada con gobernanza, innovación, tecnología, accesibilidad y sostenibilidad, además de realizar entrevistas con diferentes áreas públicas y organismos relacionados directa e indirectamente con el turismo.
Esa experiencia aparece ahora como un antecedente importante para construir una metodología de alcance nacional.
Datos sí, pero ¿para decidir qué?
Este probablemente sea el debate más interesante que abre el modelo.
Medir únicamente la cantidad de turistas es insuficiente para conocer el verdadero desempeño de un destino.
Un sistema inteligente debería permitir incorporar otros indicadores: gasto por visitante, duración de la estadía, distribución territorial, estacionalidad, empleo generado, utilización de productos locales, satisfacción del visitante, percepción del residente, movilidad, accesibilidad, consumo de recursos, impacto ambiental y nivel de recomendación.
Porque dos destinos pueden recibir exactamente 100.000 turistas y obtener resultados completamente diferentes.
Uno puede concentrarlos durante veinte días, generar congestión y escaso gasto local. Otro puede distribuirlos durante varios meses, integrarlos con comercios, gastronomía, productores y actividades culturales y conseguir mayor impacto económico con menor presión territorial.
Contar turistas dice cuánto movimiento hubo.
Interpretar el turismo permite saber qué dejó ese movimiento.
Una jornada para comenzar a hablar el mismo idioma
La Jornada de Sensibilización reunió en Uruguay a especialistas nacionales e internacionales.
María Velasco González, directora de Investigación, Desarrollo e Innovación Turística de SEGITTUR, presentó el origen y evolución de la metodología española y su relación con Uruguay.
Federico de Arteaga, presidente de la Red Iberoamericana de Destinos Turísticos Inteligentes, abordó la aplicación del modelo en Iberoamérica.
Karina Fortete, directora de Turismo de la Intendencia de Montevideo, presentó la experiencia de la capital uruguaya.
También participaron Sebastián Slobayen, de AUGM y la Universidad Nacional del Nordeste; Carlos Eduardo Silveira, de la Universidad Federal de Paraná; y Lucila Salessi, de las universidades nacionales de La Plata y Entre Ríos.
El ministro de Turismo, Pablo Menoni, ubicó la digitalización y el desarrollo de los DTI entre las herramientas previstas para transformar y mejorar la actividad turística.
La subsecretaria Ana Claudia Caram puso el énfasis en otro elemento central: la construcción conjunta entre territorio, academia, sector público y demás actores del ecosistema turístico.
El desafío comienza después del diagnóstico
Convertirse en un destino inteligente no debería convertirse en una nueva etiqueta promocional para colocar debajo del nombre de una ciudad.
Su valor aparece cuando el modelo modifica la gestión cotidiana.
Será necesario generar información comparable, mantenerla actualizada, capacitar funcionarios y empresarios, compartir determinados datos, definir indicadores y, especialmente, garantizar continuidad entre diferentes administraciones.
También habrá que evitar una tentación habitual: comprar tecnología antes de definir qué problema queremos solucionar.
Un destino no es más inteligente porque tenga más aplicaciones.
Es más inteligente cuando sabe quién lo visita, comprende qué sucede en su territorio, escucha a quienes viven allí, identifica sus problemas y utiliza esa información para decidir.
Uruguay comenzó a construir ese camino. El verdadero resultado no se medirá por la cantidad de plataformas creadas, sino por algo bastante más sencillo de comprender y mucho más difícil de conseguir: si dentro de algunos años gestionamos mejor nuestros destinos porque aprendimos a conocerlos mejor.
Fuentes
Ministerio de Turismo de Uruguay — Jornada de Sensibilización sobre el Modelo Nacional de Destinos Turísticos Inteligentes, 3 de septiembre de 2026.
Ministerio de Turismo de Uruguay — Estrategia nacional para el desarrollo de Destinos Turísticos Inteligentes, 9 de julio de 2026.
Presidencia de la República — Modelo Nacional de Destinos Turísticos Inteligentes, julio de 2026.
SEGITTUR — Modelo de Destinos Turísticos Inteligentes, metodología y cinco ejes de gestión.
SEGITTUR — Experiencia de implementación del modelo DTI en Montevideo.
SEGITTUR — Guías de buenas prácticas en accesibilidad, innovación y soluciones tecnológicas para Destinos Turísticos Inteligentes.
Volar por US$50: el negocio low cost entre el éxito y el fracaso
Volar por 50 dólares fue posible: ¿por qué algunas low cost triunfan y otras terminan en crisis?
Flybondi permitió durante años recorrer Argentina por precios que cambiaron la manera de viajar. Su crisis actual abre una pregunta más grande: ¿es realmente rentable vender pasajes tan baratos? Ryanair, easyJet y JetSMART demuestran que sí. Otros casos muestran que una low cost mal dimensionada puede quedar atrapada entre aviones caros, deudas, combustible, cancelaciones y una estructura que deja de ser “low cost”.
Viajé bastante por Argentina utilizando Flybondi. Y durante una etapa fue difícil resistirse.
Comprar algunos meses antes un pasaje por menos de 50 dólares permitía pensar un viaje de otra manera. Córdoba, Bariloche, Salta, Iguazú, Mendoza o algún otro destino dejaban de ser solamente proyectos para convertirse en escapadas posibles.
Para los uruguayos hubo además un período especialmente favorable por la relación cambiaria. Cruzar a Buenos Aires y desde allí tomar un vuelo doméstico podía permitir recorrer Argentina gastando sorprendentemente poco.
No había lujos. Tampoco los esperaba.
La propuesta era bastante clara: pagar por trasladarse y agregar equipaje, asiento u otros servicios solamente si uno los necesitaba.
Ese recuerdo personal hace todavía más interesante observar lo ocurrido ahora con Flybondi.
La compañía no anunció formalmente su desaparición, pero atraviesa una crisis que pone en cuestión no solamente su futuro, sino también una pregunta recurrente dentro de la industria aérea:
¿se puede ganar dinero vendiendo pasajes tan baratos?
La respuesta es sí.
Pero vender barato no alcanza para ser una low cost.
Flybondi: de democratizar el avión a casi dejar de volar
Al 1.º de septiembre de 2026 Flybondi continúa habilitada como operador aéreo argentino. Su certificado figura vigente ante la Administración Nacional de Aviación Civil hasta enero de 2028.
La situación comercial y operativa, sin embargo, es radicalmente diferente.
La aerolínea dejó de operar vuelos regulares desde el 6 de agosto y durante varias semanas permaneció prácticamente paralizada. Su página web incluso estuvo fuera de servicio durante varios días.
El 22 de agosto volvió a habilitarse la venta de pasajes y actualmente muestra un programa extremadamente reducido, con la intención de recomenzar operaciones el 10 de septiembre, inicialmente entre Aeroparque y Mendoza, seguido por Bariloche e Iguazú. Otras rutas aparecen recién para noviembre y diciembre.
Por eso no resulta correcto afirmar todavía que Flybondi cerró.
Pero tampoco puede hablarse de una operación normal.
Durante agosto llegó a cancelar, según relevamientos privados recogidos por Chequeado, alrededor del 80% de sus vuelos programados. En el acumulado de 2026, diferentes informes ubican las cancelaciones por encima de los 2.000 vuelos.
A esto se suman embargos fiscales, deudas con proveedores, conflictos laborales, reclamos de pasajeros y una disputa entre accionistas.
El problema empieza entonces a ser mucho más profundo que vender pasajes baratos.
¿Qué significa realmente ser low cost?
Existe una confusión habitual.
Una aerolínea low cost no es simplemente una compañía que ofrece tarifas bajas.
Su verdadero negocio consiste en tener costos unitarios extraordinariamente bajos.
Ese detalle cambia todo.
El modelo clásico busca combinar varios elementos:
-
una flota muy homogénea;
-
gran cantidad de asientos por avión;
-
alta utilización diaria de cada aeronave;
-
escalas rápidas en aeropuerto;
-
venta directa por Internet;
-
pocos servicios incluidos gratuitamente;
-
ingresos adicionales por equipaje, elección de asiento, embarque prioritario o comida;
-
rutas punto a punto;
-
elevada ocupación;
-
disciplina extrema en costos;
-
suficiente escala para negociar aviones, combustible, mantenimiento y aeropuertos.
El objetivo no consiste necesariamente en ganar mucho dinero con el pasajero que compró el asiento más barato.
Ese pasajero ayuda a llenar el avión.
Otros viajeros pagarán tarifas superiores y muchos comprarán adicionales.
La rentabilidad aparece en el conjunto.
Ryanair: el modelo llevado casi al extremo
Si existe una compañía que convirtió esta fórmula en una maquinaria industrial es Ryanair.
En su ejercicio fiscal 2026 transportó más de 208 millones de pasajeros, alcanzó ingresos por 15.540 millones de euros y obtuvo una ganancia después de impuestos de aproximadamente 2.170 millones de euros.
Su ocupación promedio fue del 94%.
Pero hay otro número especialmente revelador.
De esos 15.540 millones de euros de ingresos, aproximadamente 4.990 millones procedieron de ingresos auxiliares.
Equipaje.
Asientos.
Prioridad.
Servicios adicionales.
Casi uno de cada tres euros que ingresan a Ryanair no procede directamente de la tarifa aérea básica.
Ahí comienza a entenderse aquel famoso pasaje de 20, 30 o 50 euros.
No representa necesariamente lo que terminará pagando cada pasajero.
Y tampoco representa el ingreso promedio del avión.
Incluso los aviones cuentan la historia
Hay una curiosidad que conecta directamente a Flybondi con Ryanair.
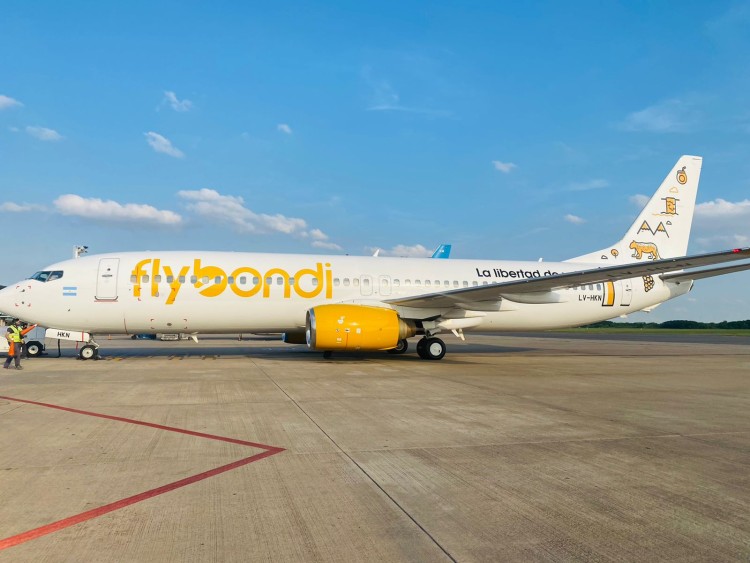
El primer Boeing 737-800 de Flybondi, matrícula LV-HKS y bautizado “Nelson”, había comenzado su carrera comercial precisamente en Ryanair en 2005.
Después pasó por Nok Air y finalmente llegó a Argentina en 2017 para convertirse en el primer avión de Flybondi.
Era un Boeing 737-800 configurado con 189 asientos, exactamente la filosofía de alta densidad utilizada por buena parte de las compañías de bajo costo.
Incluso el equipo inicial de Flybondi tenía experiencia directa en el sector: entre sus referentes estaba Michael Cawley, exdirector de operaciones de Ryanair.
Por lo tanto, Flybondi conocía perfectamente el modelo.
El desafío era reproducirlo en otro mercado, con otra escala, otra economía y otras condiciones operativas.
El secreto que muchas veces se olvida: el avión tiene que volar
Un avión parado es probablemente uno de los peores negocios imaginables.
Continúa generando costos.
Leasing.
Seguros.
Mantenimiento.
Personal.
Estacionamiento.
Financiación.
Pero no produce ingresos.
La economía low cost necesita justamente lo contrario: utilizar intensamente el activo.
Un Boeing o un Airbus debe pasar la mayor cantidad posible de horas transportando pasajeros y la menor cantidad posible estacionado.
Por eso una flota pequeña puede transformarse en una vulnerabilidad enorme.
Si una aerolínea dispone de tres aviones y uno queda fuera de servicio, pierde un tercio de su capacidad.
Si posee 600 aeronaves, una incidencia técnica individual es mucho más fácil de absorber.
Aquí aparece una diferencia monumental entre una empresa emergente y Ryanair.
Al cierre de su ejercicio 2025, Ryanair tenía alrededor de 590 Boeing 737 propios y sin gravámenes, una ventaja financiera y operativa enorme frente a compañías dependientes del leasing.
La escala también es parte del modelo low cost.
Barato no significa viejo
Otro aprendizaje interesante surge de JetSMART.
La compañía sudamericana utiliza una estrategia diferente: destaca precisamente una flota moderna de Airbus y sostiene que los aviones nuevos permiten consumir menos combustible y reducir costos.
Su definición comercial es transparente: tarifa básica más opcionales.
Equipaje, comida u otros servicios se pagan solamente cuando el pasajero los solicita.
JetSMART demuestra que una low cost no necesita necesariamente aviones antiguos para reducir tarifas.
Puede buscar eficiencia mediante aeronaves nuevas, alta densidad, simplicidad operacional y servicios desagregados.
easyJet: low cost y rentable sin copiar exactamente a Ryanair
Tampoco existe una única receta.
easyJet tiene una propuesta algo diferente de Ryanair y opera desde numerosos aeropuertos principales europeos.
Y sigue siendo rentable.
En su ejercicio fiscal 2025 obtuvo un beneficio antes de impuestos de 665 millones de libras, un aumento del 9%, mientras su división aérea aportó £415 millones.
Además desarrolló un negocio turístico complementario, easyJet Holidays, que generó £250 millones de beneficio antes de impuestos.
Esto demuestra algo importante.
El modelo puede evolucionar.
Low cost no significa obligatoriamente vender únicamente un asiento.
Significa diseñar una estructura capaz de producir cada asiento a un costo competitivo.
Southwest: la compañía que ayudó a inventar el concepto
Mucho antes de Ryanair, Southwest Airlines mostró en Estados Unidos que simplificar podía ser rentable.
Durante décadas basó buena parte de su ventaja en operar fundamentalmente un único tipo de avión, el Boeing 737.
Eso simplificaba entrenamiento de pilotos, mantenimiento, repuestos, programación y operación.
También desarrolló una red predominantemente punto a punto y utilizó aeropuertos menos congestionados para aumentar la utilización de sus aviones.
Llegó a acumular 42 años consecutivos de beneficios en 2014.
Sin embargo, incluso Southwest tuvo que modificar posteriormente partes de su modelo ante los cambios del mercado.
La lección nuevamente es la misma: ninguna fórmula funciona eternamente sin adaptarse.
Y después están los fracasos
La historia de la aviación está llena de aerolíneas que ofrecían precios extraordinarios y terminaron desapareciendo.
El problema raramente fue simplemente cobrar barato.
El problema fue que sus costos dejaron de acompañar esos precios.
WOW Air, la aerolínea islandesa que intentó conectar América y Europa mediante Reikiavik con tarifas extremadamente bajas, desapareció en 2019.
Norwegian intentó trasladar el modelo low cost a los vuelos de larga distancia. Creció aceleradamente, incorporó numerosos aviones y abrió rutas intercontinentales, pero acumuló una enorme deuda y finalmente debió reestructurarse, abandonando gran parte de aquella estrategia.
La larga distancia demostró ser especialmente complicada para las low cost.
Un avión que vuela diez u once horas no puede realizar seis o siete tramos diarios.
Los tiempos de rotación pesan menos.
El combustible representa una proporción mayor de los costos.
Las irregularidades cuestan muchísimo más.
Y los pasajeros necesitan conexiones, equipaje y servicios que reducen algunas de las ventajas del modelo original.
Spirit: crecer tampoco garantiza sobrevivir
Estados Unidos acaba de ofrecer otro ejemplo todavía más contundente.
Spirit Airlines fue durante años una de las grandes ultra low cost norteamericanas.
Pero la combinación de deuda, competencia, costos crecientes y dificultades operativas terminó llevándola a procesos de bancarrota y venta de activos.
En julio de 2026 JetBlue adquirió por US$58,5 millones slots que pertenecían a Spirit en el aeropuerto LaGuardia de Nueva York dentro del proceso concursal de la compañía.
Ser grande tampoco inmuniza contra una estructura financiera débil.
América Latina tiene un problema adicional
Las aerolíneas latinoamericanas enfrentan condiciones particularmente exigentes.
Combustible.
Tipo de cambio.
Impuestos.
Financiación cara.
Infraestructura aeroportuaria.
Leasing en dólares.
Repuestos importados.
Inestabilidad económica.
Todo puede alterar rápidamente la ecuación.
Gol, una de las grandes compañías brasileñas y pionera regional del modelo de bajo costo, entró en Chapter 11 en Estados Unidos en 2024.
La pandemia, el endeudamiento y problemas vinculados con disponibilidad de aeronaves formaron parte de las causas.
Sin embargo, logró reestructurarse y salió del Chapter 11 en junio de 2025 con cerca de US$900 millones de liquidez y planes para volver a crecer.
Otra enseñanza: una crisis financiera tampoco significa necesariamente el final de una aerolínea.
El combustible puede destruir cualquier plan
La aviación funciona con márgenes relativamente pequeños y costos enormes.
Una variación brusca del petróleo puede transformar rápidamente una ruta rentable en deficitaria.
IATA advirtió en junio de 2026 que el fuerte aumento del combustible estaba presionando especialmente a compañías de bajo costo y podía provocar nuevas quiebras y procesos de consolidación.
A esto se suma actualmente otro problema: faltan aviones, motores y repuestos.
Los retrasos de Boeing y Airbus y las dificultades de algunos fabricantes de motores obligan a muchas compañías a mantener aeronaves en tierra o alquilar capacidad a precios elevados.
Para una ultra low cost, pagar caro por un avión alquilado puede borrar rápidamente la ventaja de vender barato.
Entonces, ¿cómo puede costar 30 dólares un pasaje?
Porque no todos los pasajeros pagan 30 dólares.
Supongamos un avión con 189 asientos.
Algunos pasajeros compran anticipadamente a US$30.
Otros pagan US$50.
Otros US$90.
El que compra pocos días antes quizás paga US$150.
Después aparecen los adicionales.
Una valija.
Elección de asiento.
Prioridad.
Equipaje de cabina.
Cambio de fecha.
Comida.
El precio que importa para la compañía no es solamente la promoción que vimos en Instagram.
Es el ingreso promedio generado por cada pasajero multiplicado por la cantidad de asientos ocupados.
Ahí está el negocio.
La peor combinación: tarifa low cost y costos tradicionales
Una compañía puede colocar la palabra “low cost” en su publicidad sin disponer realmente de una estructura low cost.
Y allí comienza el peligro.
Si paga leasing caro, vuela pocas horas por día, tiene baja ocupación, cancela frecuentemente, debe alojar pasajeros, pierde reputación, devuelve pasajes, mantiene aviones fuera de servicio y necesita constantemente capital de sus accionistas, el círculo se vuelve cada vez más difícil.
Las cancelaciones producen además un problema comercial.
El pasajero deja de confiar.
Cuando deja de confiar compra más tarde.
Cuando compra más tarde la aerolínea pierde el dinero anticipado que necesita para financiar su operación.
Y cuando agencias y operadores dejan de vender sus vuelos el problema se acelera.
En el caso de Flybondi, diversas agencias habían dejado de comercializar sus pasajes antes de la paralización de agosto debido al elevado nivel de cancelaciones.
La confiabilidad también forma parte del modelo económico.
Flybondi hizo algo que merece ser reconocido
Más allá de cómo termine esta historia, sería injusto analizar Flybondi exclusivamente desde su crisis actual.
La compañía ayudó a cambiar la percepción del transporte aéreo en Argentina.
Personas que viajaban veinte horas en ómnibus descubrieron que podían hacerlo en dos horas de avión.
Destinos del interior recibieron nuevos pasajeros.
La competencia obligó a revisar tarifas.
Y viajar dejó de ser, para muchos argentinos, una experiencia excepcional.
Para quienes llegábamos desde Uruguay también abrió una formidable puerta para recorrer Argentina.
Yo fui uno de esos pasajeros.
Compré vuelos baratos, esperé algunos meses y conocí lugares que probablemente hubiese postergado si cada desplazamiento hubiera costado varios cientos de dólares.
Esa es quizás una de las mayores virtudes del modelo low cost cuando funciona.
No simplemente transporta pasajeros.
Crea viajeros.
Lo que queda después del pasaje barato
La pregunta entonces no debería ser si las low cost son rentables.
Ryanair acaba de ganar más de 2.000 millones de euros en un año.
easyJet obtiene cientos de millones de libras de beneficios.
JetSMART continúa expandiendo el concepto en Sudamérica.
El modelo existe y funciona.
La verdadera pregunta es otra:
¿qué necesita una compañía para sobrevivir cobrando tan poco?
Escala, disciplina financiera, aviones disponibles, ocupación alta, mantenimiento eficiente, ingresos complementarios, puntualidad y una obsesión permanente por los costos.
Cuando varias piezas comienzan a fallar simultáneamente, la tarifa de US$30 deja de ser una herramienta comercial y puede transformarse en una promesa imposible de sostener.
Flybondi intenta ahora regresar.
Su web volvió a vender vuelos y anuncia servicios desde el 10 de septiembre.
Habrá que ver cuántos aviones consigue poner efectivamente en operación, qué sucede con sus deudas y trabajadores y, sobre todo, si logra recuperar algo que no aparece en ningún balance pero resulta fundamental para vender un pasaje con meses de anticipación: la confianza del viajero.
Para muchos de nosotros sería una pena que aquella posibilidad de recorrer Argentina por unos pocos dólares quedara solamente como el recuerdo de una época extraordinariamente barata para viajar.
.
