


Autos eléctricos en Uruguay 2026: ventas, Tesla, China y el futuro de la industria
La revolución eléctrica cambia el automóvil: Uruguay ante el futuro de los combustibles y la industria
Toyota, Ford y Chevrolet enfrentan una nueva competencia mundial. China concentra buena parte de la producción eléctrica y hasta fabrica los Tesla que llegan a Uruguay. Mientras las ventas se multiplican, aparecen desafíos para las estaciones de servicio, los impuestos, el empleo y el reciclaje de baterías.
Del carbón y el petróleo a la electricidad: una nueva revolución industrial
El carbón impulsó las grandes transformaciones industriales del siglo XIX. El petróleo y los motores a combustión marcaron el desarrollo del transporte durante el siglo XX. Ahora, en pleno siglo XXI, la electricidad comienza a modificar uno de los sectores más poderosos de la economía mundial: la industria automotriz.
Durante más de cien años, el automóvil representó mucho más que un medio de transporte. Transformó ciudades, impulsó carreteras, generó millones de empleos y consolidó una red comercial vinculada a fabricantes, concesionarios, estaciones de servicio, talleres y empresas petroleras.
Ese modelo enfrenta una transformación de consecuencias todavía difíciles de dimensionar.
La movilidad eléctrica comenzó como una alternativa limitada, costosa y rodeada de incertidumbre. Hoy, los avances tecnológicos, la competencia industrial y las políticas ambientales han convertido al automóvil eléctrico en una opción cada vez más habitual para consumidores y empresas.
Uruguay ofrece un ejemplo concreto. Las ventas de vehículos eléctricos crecieron a un ritmo que modifica la composición del mercado y obliga a revisar decisiones económicas que parecían inalterables.
Sin embargo, reemplazar el motor a combustión constituye apenas una parte del cambio. También se transforman la fabricación, la comercialización, el mantenimiento, la generación de energía y las obligaciones ambientales.
La gran pregunta ya no es cuándo llegará la movilidad eléctrica, sino si estamos preparados para sus consecuencias.
Uruguay: las ventas eléctricas se duplicaron en 2026
Los datos disponibles hasta octubre de 2026 permiten dimensionar el fenómeno.
Según la Asociación del Comercio Automotor del Uruguay (ACAU), entre enero y octubre se comercializaron 65.210 vehículos cero kilómetro de todas las categorías, frente a los 57.994 del mismo período de 2025. El crecimiento alcanzó el 12,4 %.
Dentro de este mercado, la electrificación avanza a una velocidad considerablemente mayor.
Una recopilación de cifras de ACAU y empadronamientos de Tesla registrados por SUCIVE indica que, durante los primeros diez meses de 2026, se comercializaron aproximadamente 25.154 vehículos livianos totalmente eléctricos, frente a 11.341 en igual período de 2025.
La variación supera el 120 %.
| Indicador, enero–octubre | 2025 | 2026 |
|---|---|---|
| Mercado total de vehículos 0 km (ACAU) | 57.994 | 65.210 |
| Mercado liviano considerado* | 55.333 | 62.629 |
| Vehículos livianos 100 % eléctricos* | 11.341 | 25.154 |
| Participación eléctrica en ese mercado | 20,5 % | 40,2 % |
La serie de livianos comprende automóviles, SUV, utilitarios y minibuses. Combina las ventas informadas por ACAU con los empadronamientos de Tesla en SUCIVE para 2026. Por lo tanto, no corresponde a una serie exclusivamente ACAU.
En términos sencillos, Uruguay pasó de aproximadamente un automóvil liviano eléctrico por cada cinco vehículos nuevos a cuatro por cada diez.
En octubre, los vehículos totalmente eléctricos alcanzaron cerca de la mitad de las unidades del mercado liviano, si se incorporan los Tesla efectivamente empadronados.
Los números no significan que los automóviles a combustión estén por desaparecer. La mayor parte del parque automotor que circula todavía utiliza combustibles fósiles. Pero las ventas nuevas anticipan cambios que, con el tiempo, pueden modificar las necesidades energéticas del país.
El efecto Tesla: una marca estadounidense que llega desde China
Uno de los acontecimientos comerciales más interesantes de 2026 fue la llegada oficial de Tesla a Uruguay.
La empresa estadounidense comenzó a comercializar directamente los modelos Model 3 y Model Y en julio. Sus precios de entrada, cercanos a US$ 33.000 y US$ 36.500 respectivamente, introdujeron una competencia inesperada en determinados segmentos del mercado.
Pero existe un aspecto todavía más significativo: los Tesla comercializados oficialmente en Uruguay proceden de la fábrica de Shanghái, China.
La marca pertenece a una compañía estadounidense, mientras que la producción destinada a nuestro mercado se apoya en uno de los mayores centros industriales de vehículos eléctricos del planeta.
Esta realidad demuestra que la competencia mundial ya no puede interpretarse solamente a partir de la nacionalidad de las marcas.
Tesla dispone de tecnología propia, una plataforma comercial directa y una importante capacidad de desarrollo de software. China aporta infraestructura industrial, proveedores, baterías y escala productiva.
La reacción del mercado uruguayo permite apreciar el fenómeno. El primer embarque incorporó 855 unidades del Model Y, y en octubre se registraron 288 empadronamientos de Tesla según datos de SUCIVE difundidos por medios especializados.
Otros embarques permitían proyectar la llegada de 4.061 unidades entre setiembre y noviembre, aunque al 17 de noviembre parte de esa cantidad todavía estaba en tránsito. Es importante distinguir las unidades importadas o previstas de las efectivamente vendidas y empadronadas.
El efecto Tesla plantea preguntas sobre precios, servicios de posventa, actualizaciones digitales, redes de recarga y expectativas de los compradores.
También demuestra que China no solamente compite con las automotrices tradicionales: fabrica vehículos para marcas que compiten con la propia industria china.
¿Podrán Toyota, Ford y Chevrolet competir con los fabricantes chinos?
Durante décadas, Toyota, Ford y General Motors construyeron su prestigio a partir de la confiabilidad, la producción industrial, la distribución internacional y las redes de servicios.
Sus marcas representan una historia tecnológica y comercial que continúa teniendo valor para millones de consumidores.
Sin embargo, la llegada de fabricantes chinos introduce una competencia diferente.
Empresas como BYD, Geely, Chery, GWM y otras desarrollaron vehículos eléctricos e híbridos con equipamientos, tecnologías y estructuras de costos que presionan sobre los precios internacionales.
La transformación puede observarse incluso dentro de las marcas tradicionales.
Ford comercializa en Uruguay el Territory, un SUV producido en China a través de una empresa conjunta vinculada a Jiangling Motors. Se trata de un ejemplo de cooperación industrial, aunque el Territory vendido en nuestro mercado utiliza un motor a combustión y no debe presentarse como un vehículo eléctrico.
Chevrolet, por su parte, comercializa el Spark EUV, derivado del Baojun Yep Plus desarrollado en China. El vehículo se produce en ese país y llega a otros mercados con la identidad comercial de Chevrolet, dentro del entramado empresarial y tecnológico que General Motors comparte con socios chinos.
Es un ejemplo particularmente claro de cómo una marca histórica incorpora productos desarrollados en China para ampliar su oferta eléctrica.
Toyota mantiene un camino diferente. Su experiencia en tecnología híbrida constituye una de sus principales fortalezas, junto con su reputación en calidad y confiabilidad. Sin embargo, tampoco permanece al margen de las alianzas asiáticas: el Toyota bZ3 fue desarrollado conjuntamente con BYD y FAW Toyota para el mercado chino.
El panorama abre un debate que merece mayor profundidad.
¿Podrán los fabricantes tradicionales conservar su competitividad ante empresas que desarrollan nuevos modelos con rapidez y menores costos en determinados segmentos?
¿Será suficiente el valor histórico de una marca para justificar diferencias de precio?
¿Y hasta qué punto las alianzas industriales terminarán por modificar la identidad de los fabricantes tradicionales?
La competencia no depende exclusivamente de los precios. También intervienen la seguridad, el respaldo técnico, la disponibilidad de repuestos, la garantía, la durabilidad y el valor de reventa.
Por eso, los descuentos comerciales observados en algunos mercados no prueban por sí solos una crisis o un supuesto pánico entre los fabricantes. También pueden responder a estrategias de inventario, impuestos, cambios de versiones y nuevas condiciones de competencia.
Lo que sí resulta evidente es que el poder tecnológico e industrial del automóvil mundial se está redistribuyendo.
China ya no es solamente la fábrica del mundo
Las cifras internacionales explican buena parte de esta transformación.
La Agencia Internacional de la Energía (AIE) informa que durante 2025 se vendieron más de 20 millones de automóviles eléctricos en el mundo, con un crecimiento cercano al 20 % respecto de 2024. Esa categoría incluye vehículos totalmente eléctricos e híbridos enchufables.
Para 2026, la agencia proyecta aproximadamente 23 millones de unidades, equivalentes al 28 % de las ventas mundiales de automóviles nuevos.
China tiene un papel central en ese proceso.
Según la Asociación China de Fabricantes de Automóviles, entre enero y octubre de 2026 se vendieron 14,41 millones de vehículos de nuevas energías, categoría que comprende eléctricos puros, híbridos enchufables y determinadas tecnologías alternativas. Representaron el 54,8 % del mercado automotor informado por la entidad.
Además, la AIE estima que China concentró alrededor de tres cuartas partes de la producción mundial de automóviles eléctricos durante 2025 y más del 80 % de la fabricación de celdas para baterías.
Estas cifras muestran la magnitud de la ventaja industrial que ha desarrollado.
La competencia ya no se limita a fabricar automóviles más económicos. También comprende baterías, electrónica, software, sistemas de gestión de energía, automatización industrial y cadenas de suministro.
Para las empresas tradicionales, el desafío consiste en competir dentro de un escenario donde las decisiones de fabricación y el desarrollo tecnológico se han desplazado parcialmente hacia Asia.
Noruega, Europa y Estados Unidos: tres respuestas diferentes
La transformación no avanza a la misma velocidad en todos los países.
Noruega constituye uno de los ejemplos más avanzados. Durante 2025, el 95,9 % de los automóviles nuevos matriculados fueron totalmente eléctricos. Las políticas fiscales, los incentivos sostenidos y la infraestructura de recarga contribuyeron a modificar profundamente las preferencias del consumidor.
La Unión Europea desarrolla una estrategia que combina reducción de emisiones, inversión industrial, electrificación del transporte público y nuevas exigencias ambientales.
En 2025, más del 55 % de los autobuses urbanos nuevos vendidos en la Unión Europea fueron eléctricos a batería. Al mismo tiempo, las autoridades europeas debaten ajustes a los objetivos de emisiones de automóviles previstos para 2035, con el propósito de compatibilizar la transición ambiental y la competitividad industrial.
Estados Unidos presenta un panorama diferente.
Tras la finalización de determinados créditos fiscales federales en setiembre de 2025, la participación de automóviles totalmente eléctricos cayó del 8 % en los primeros nueve meses de 2025 al 6 % en igual período de 2026, según la Administración de Información Energética estadounidense.
Las diferencias muestran que no existe una única transición. Las decisiones gubernamentales, los incentivos, los precios de la energía y las condiciones comerciales pueden acelerar o desacelerar el proceso.
El cambio tecnológico es mundial, pero sus resultados dependen de las políticas económicas y de las posibilidades reales de los consumidores.
Los ómnibus eléctricos también transforman Uruguay
La electrificación del transporte colectivo representa otra de las grandes oportunidades.
El Ministerio de Industria, Energía y Minería informó que durante 2025 se incorporaron 158 nuevos ómnibus eléctricos al sistema urbano nacional.
En octubre de ese año, las unidades eléctricas representaban el 14,93 % de una flota urbana de aproximadamente 1.750 vehículos.
Para abril de 2026, el país contaba con 279 ómnibus eléctricos en circulación, equivalentes al 15,94 % del total.
La meta oficial es alcanzar un 50 % de la flota urbana eléctrica en 2030.
El impacto económico y ambiental resulta considerable: según el MIEM, cada ómnibus eléctrico puede sustituir alrededor de 31.000 litros de gasoil por año y evitar aproximadamente 85 toneladas de emisiones anuales de dióxido de carbono.
Conviene diferenciar estas incorporaciones de las ventas de ómnibus nuevos. Los registros de ACAU muestran que en octubre de 2025 se comercializaron siete ómnibus de todas las motorizaciones, mientras que en octubre de 2026 se vendió uno. La compra de unidades y la electrificación de las flotas responden a ciclos de inversión diferentes.
Para las empresas transportistas, el cambio comprende la inversión inicial, los sistemas de carga, las instalaciones eléctricas, la formación de conductores y el mantenimiento.
También abre interrogantes para el transporte interdepartamental y turístico.
¿Podrán los ómnibus eléctricos cubrir recorridos más extensos? ¿Qué infraestructura necesitarán las terminales y los destinos? ¿Será posible incorporar nuevos servicios turísticos sin depender exclusivamente del gasoil?
Uruguay tiene la oportunidad de vincular su transición energética con la modernización del transporte y la competitividad turística.
Las estaciones de servicio: un negocio obligado a transformarse
Durante décadas, las estaciones de servicio fueron una pieza esencial de la movilidad.
Su actividad depende de la venta de combustibles, pero también de lubricantes, servicios complementarios, comercios y atención a los viajeros.
El crecimiento del parque eléctrico introduce una modificación estructural: una parte creciente de los vehículos nuevos no necesitará cargar nafta ni gasoil.
Esto no implica una desaparición inmediata de las estaciones. El parque a combustión seguirá presente durante muchos años y continuará demandando combustible.
Sin embargo, el negocio podría cambiar progresivamente.
Las estaciones con capacidad para incorporar recarga rápida, servicios gastronómicos, comercios y espacios de descanso pueden encontrar nuevas oportunidades.
En particular, las rutas turísticas podrían convertirse en espacios estratégicos para ampliar la infraestructura eléctrica.
Para las empresas distribuidoras y para ANCAP, el desafío consiste en estudiar la evolución futura del consumo de combustibles y adaptar sus inversiones.
La reducción de la dependencia del petróleo puede representar una ventaja energética nacional. Pero también puede alterar ingresos comerciales, estructuras de costos y necesidades de infraestructura.
La transformación exige planificación antes de que sus consecuencias sean más visibles.
El desafío fiscal: si disminuye el consumo de combustible, ¿quién financiará al Estado?
La movilidad eléctrica introduce una pregunta económica que Uruguay no puede postergar.
Los vehículos a combustión contribuyen a la recaudación mediante impuestos vinculados a combustibles, importaciones, propiedad y utilización del automóvil.
Si una proporción creciente del parque automotor deja de consumir nafta o gasoil, parte de esa estructura tributaria deberá adaptarse.
El propio Estado uruguayo comenzó a revisar los incentivos fiscales.
El Decreto 147/026 dispone que, desde el 1.º de enero de 2027, los automóviles eléctricos puros tendrán diferentes tasas de IMESI según su valor en aduana:
-
Hasta US$ 19.000: 0 %.
-
Más de US$ 19.000 y hasta US$ 27.000: 5 %.
-
Más de US$ 27.000: 9 %.
Las franjas corresponden al valor aduanero y no al precio final de venta al público.
La medida abre un debate legítimo.
¿Hasta cuándo debe mantenerse una exoneración tributaria para estimular una tecnología que gana participación comercial?
¿Cómo puede garantizarse que una nueva carga impositiva no frene el acceso de los consumidores?
¿Deberá modificarse el sistema de financiamiento vial cuando el combustible deje de ser un indicador suficiente de utilización de las carreteras?
Todavía no corresponde afirmar que la expansión eléctrica produjo una determinada pérdida de recaudación. Para establecerlo sería necesario analizar los volúmenes de combustibles vendidos, los ingresos tributarios y la evolución del parque automotor.
Pero la pregunta ya forma parte de la agenda económica.
Uruguay tiene una ventaja energética, pero necesita preparar su infraestructura
Durante 2025, el 98 % de la generación de electricidad uruguaya tuvo origen renovable, de acuerdo con datos oficiales del MIEM.
La participación de la energía hidroeléctrica, eólica, biomasa y solar coloca al país en una posición favorable para electrificar el transporte con una menor dependencia de combustibles fósiles.
No obstante, disponer de una matriz eléctrica renovable no garantiza por sí solo una transición exitosa.
Será necesario ampliar y mantener redes de recarga, reforzar las instalaciones eléctricas donde corresponda, desarrollar soluciones para edificios residenciales y ofrecer información clara sobre costos, tiempos de carga y autonomía.
También resultará fundamental considerar las necesidades de quienes viven en ciudades pequeñas, zonas rurales o localidades donde instalar un cargador particular no es sencillo.
La movilidad eléctrica no debería convertirse en una ventaja exclusiva de los habitantes de Montevideo o de los principales centros urbanos.
Su expansión puede ayudar al turismo y a la movilidad cotidiana si permite recorrer el país con previsibilidad y seguridad.
La formación técnica: nuevos empleos y oficios que deben evolucionar
Un automóvil eléctrico necesita menos intervenciones mecánicas tradicionales, pero incorpora nuevas exigencias de diagnóstico, electrónica, seguridad y mantenimiento.
La industria demanda especialistas en baterías de alta tensión, sistemas de carga, gestión energética, software, electrónica de potencia y tecnologías de asistencia a la conducción.
Esto representa una oportunidad para la educación técnica uruguaya.
La UTU y los centros especializados en mecánica automotriz, autotrónica y movilidad eléctrica tienen un papel importante en la preparación de los trabajadores que acompañarán la transformación.
No se trata de anunciar la desaparición del mecánico tradicional. Se trata de reconocer que una parte de sus conocimientos deberá evolucionar.
Talleres, concesionarios, empresas de transporte y centros de formación necesitarán invertir en equipamiento, seguridad laboral y actualización de competencias.
La competitividad industrial no dependerá únicamente de importar nuevos vehículos. También exigirá disponer de personas capaces de mantenerlos, repararlos y administrar las tecnologías que incorporan.
El nuevo desafío ambiental: qué hacemos con las baterías y los vehículos al final de su vida útil
La movilidad eléctrica ofrece importantes beneficios ambientales durante su utilización, particularmente cuando la energía procede de fuentes renovables.
Sin embargo, un vehículo eléctrico no está libre de impactos ambientales.
La extracción de minerales, la producción de baterías, la fabricación del automóvil, el transporte internacional y su destino final forman parte de una cadena que debe analizarse durante todo su ciclo de vida.
La Agencia Internacional de la Energía señala que, en términos generales, los automóviles eléctricos a batería presentan menores emisiones totales de gases de efecto invernadero que sus equivalentes a combustión, aun cuando se considera su fabricación.
La ventaja ambiental no elimina el problema de los residuos.
¿Qué ocurrirá con las baterías cuando dejen de cumplir su función original? ¿Podrán repararse, reutilizarse o destinarse al almacenamiento estacionario de energía? ¿Quién financiará su recolección y tratamiento?
Uruguay aprobó el Decreto 227/025, que incorpora las baterías de movilidad eléctrica a un sistema de gestión basado en la responsabilidad extendida de fabricantes e importadores.
La reglamentación establece obligaciones destinadas a mejorar la trazabilidad y el manejo de las baterías usadas.
La Unión Europea también avanza hacia una regulación más exigente. A partir de febrero de 2027, determinadas categorías de baterías, incluidas las destinadas a automóviles eléctricos, deberán contar con un pasaporte digital que facilite el acceso a información sobre sus características y su trayectoria.
El desafío ambiental se extiende a toda la industria automotriz: automóviles abandonados, componentes electrónicos, neumáticos, plásticos, metales y otros materiales necesitarán sistemas de recuperación y valorización.
No será suficiente fabricar vehículos que contaminen menos durante su circulación. También será necesario responsabilizarse por lo que dejan cuando termina su vida útil.
El valor de reventa: una incertidumbre para los consumidores
Quienes compran un vehículo nuevo también deberán considerar una variable que durante décadas tuvo especial importancia: cuánto conservará de su valor cuando decidan venderlo.
La rápida evolución de las baterías, la autonomía, los sistemas digitales y los precios de los modelos nuevos puede modificar el valor de reventa tanto de automóviles eléctricos como de vehículos tradicionales.
Una rebaja importante en el precio de un eléctrico nuevo podría afectar el valor comercial de modelos anteriores.
Al mismo tiempo, la continuidad de talleres, repuestos y consumidores interesados en vehículos a combustión puede sostener mercados de segunda mano durante muchos años.
Resulta prematuro afirmar que comprar hoy un automóvil a gasolina implica necesariamente una pérdida extraordinaria de valor.
La respuesta dependerá del modelo, del precio inicial, de su durabilidad, de la demanda y de la evolución futura del mercado.
Para los consumidores uruguayos, la información independiente sobre costos totales de propiedad será cada vez más importante.
Una transformación que ya comenzó: ¿estamos preparados?
Uruguay tiene condiciones favorables para avanzar en movilidad eléctrica: generación de electricidad mayoritariamente renovable, un mercado receptivo a nuevas tecnologías y experiencia en la incorporación de ómnibus eléctricos.
Pero el crecimiento comercial es solamente una dimensión del fenómeno.
La electrificación plantea desafíos para las estaciones de servicio, ANCAP, UTE, los importadores, los concesionarios, la recaudación pública, los talleres y la educación técnica.
También exige respuestas concretas sobre el reciclaje, la reutilización de baterías y la gestión de los residuos automotores.
En el escenario internacional, Toyota, Ford y Chevrolet enfrentan una competencia que ya no proviene solamente de otras marcas históricas. China se consolidó como un protagonista industrial capaz de producir vehículos propios y de participar en la fabricación de automóviles comercializados bajo marcas estadounidenses o japonesas.
El desembarco de Tesla en Uruguay, con modelos fabricados en Shanghái, resume buena parte de este nuevo escenario.
La pregunta sobre el futuro del automóvil es, en realidad, una pregunta sobre la transformación de la economía mundial.
¿Quién desarrollará la tecnología? ¿Quién fabricará los vehículos? ¿Qué países conservarán su capacidad industrial? ¿Qué empleos surgirán y cuáles necesitarán reconvertirse?
Para Uruguay, el desafío no consiste únicamente en acompañar las nuevas tendencias de consumo.
Consiste en anticipar sus consecuencias y transformar una revolución tecnológica en oportunidades económicas, energéticas, educativas y ambientales.
La movilidad eléctrica ya llegó. Ahora necesitamos decidir cómo queremos participar de su futuro.
Fuentes consultadas
-
Asociación del Comercio Automotor del Uruguay (ACAU): https://acau.com.uy/
-
Estadísticas del mercado uruguayo y empadronamientos eléctricos, Eléctricos Uruguay: https://electricosuruguay.com/noticia/octubre-casi-la-mitad-de-los-autos-nuevos-vendidos-en-uruguay-fueron-100-electricos
-
Agencia Internacional de la Energía, Global EV Outlook 2026: https://www.iea.org/reports/global-ev-outlook-2026/
-
Ministerio de Industria, Energía y Minería, información oficial de ómnibus eléctricos: https://www.gub.uy/ministerio-industria-energia-mineria/comunicacion/noticias/uruguay-alcanza-15-flota-electrica-transporte-publico-urbano-preve-llegar-50
-
Toyota Global, desarrollo del modelo bZ3: https://global.toyota/en/newsroom/toyota/38131700.html
-
Autoblog Uruguay, antecedentes del Ford Territory, Chevrolet Spark EUV y modelos Tesla comercializados en Uruguay: https://www.autoblog.com.uy/
-
Ministerio de Ambiente, regulación de baterías: https://www.gub.uy/ministerio-ambiente/politicas-y-gestion/baterias
-
IMPO, Decreto 147/026 sobre IMESI: https://www.impo.com.uy/bases/decretos/147-2026
-
Comisión Europea, regulación y pasaporte digital de baterías: https://single-market-economy.ec.europa.eu/single-market/digital-product-passport/batteries_en
Informe especial de Noticias y Destinos | Noviembre de 2026.
Cómo la inteligencia artificial puede transformar los seguros en Uruguay y América Latina
Un estudio de McKinsey & Company revela que la inteligencia artificial podría generar hasta US$ 5.000 millones adicionales al año para las aseguradoras latinoamericanas. Pero el verdadero cambio podría estar en algo mucho más cercano: contratar un seguro en minutos, pagar según nuestras necesidades y recibir una respuesta rápida cuando ocurre un problema.
¿Cuánto tiempo necesitamos para contratar un seguro?
Imaginemos una situación cotidiana. Una familia uruguaya compra un automóvil y necesita asegurarlo. Comienza a consultar precios, comparar coberturas, completar formularios y comunicarse con diferentes compañías. En ocasiones, el proceso requiere varias llamadas, intercambio de documentos y más tiempo del esperado.
Ahora imaginemos que esa misma familia puede explicar sus necesidades mediante una conversación digital, recibir tres alternativas de cobertura, comprender sus diferencias en un lenguaje sencillo y contratar la póliza en pocos minutos.
La inteligencia artificial puede acercarnos a esa experiencia.
Y no se trata únicamente de vender seguros más rápido. Se trata de comprender mejor a los consumidores, ofrecer productos adecuados y facilitar el acceso a servicios que muchas personas todavía consideran costosos o difíciles de contratar.
Un reciente informe de McKinsey & Company, titulado How AI can help unlock insurance growth in Latin America, plantea que la incorporación de inteligencia artificial podría aportar entre US$ 3.000 y 5.000 millones adicionales en ganancias anuales a la industria aseguradora latinoamericana.
La cifra resulta especialmente significativa si consideramos que las ganancias actuales del sector se estiman entre US$ 15.000 y 20.000 millones anuales.
Sin embargo, el estudio plantea un desafío que trasciende la tecnología: las empresas deberán transformar su manera de trabajar, relacionarse con sus clientes y desarrollar nuevos negocios.
Un mercado con millones de oportunidades
América Latina presenta una particularidad interesante. El mercado asegurador crece, pero todavía existe una demanda considerable de protección que no encuentra respuestas adecuadas.
Muchas personas no contratan seguros porque consideran que son demasiado caros, desconocen sus beneficios o encuentran dificultades para comprender las condiciones.
Según los datos recogidos por McKinsey, el 36% de los consumidores que actualmente no tienen seguros consideraría contratar uno si existieran opciones de pago más accesibles y flexibles.
Además, cerca del 60% de los consumidores demora más de un día en completar el proceso de contratación.
Estos datos permiten identificar una oportunidad comercial concreta.
El desafío no consiste solamente en vender más seguros, sino en hacer que más personas puedan acceder a ellos.
La inteligencia artificial puede contribuir a reducir costos administrativos, simplificar procedimientos y diseñar coberturas adaptadas a diferentes necesidades y capacidades económicas.
Un ejemplo práctico: asegurar una bicicleta eléctrica
Pensemos en una persona que utiliza diariamente una bicicleta eléctrica para trasladarse a su trabajo.
Quizás no necesita una póliza tradicional con múltiples coberturas. Su principal preocupación puede ser el robo, los daños accidentales o la responsabilidad frente a terceros.
Mediante herramientas de inteligencia artificial, una aseguradora podría analizar sus necesidades, presentar alternativas comprensibles y ofrecer una cobertura específica con pagos mensuales accesibles.
También podría facilitar la contratación desde un teléfono móvil, sin necesidad de trasladarse a una oficina.
Si ocurre un siniestro, el asegurado podría enviar fotografías, describir lo sucedido y recibir una primera orientación inmediata.
Naturalmente, la evaluación de los casos complejos y las decisiones que afectan los derechos de los asegurados deben contar con supervisión humana.
Este ejemplo es ilustrativo, pero muestra una de las oportunidades que identifica el informe: desarrollar productos para segmentos que tradicionalmente han resultado difíciles de atender de manera rentable.
Los microseguros, las coberturas flexibles y los productos asociados a nuevas formas de movilidad podrían encontrar mejores condiciones para crecer.
El corredor de seguros no desaparece: cambia su trabajo
Uno de los aspectos más interesantes del estudio es el papel de los intermediarios.
En América Latina, aproximadamente el 70% de las interacciones entre agentes, corredores y clientes ya se realiza de manera remota.
Sin embargo, la digitalización no ha eliminado la necesidad de asesoramiento personalizado.
Cuando una familia asegura su vivienda, un empresario protege su actividad comercial o una persona contrata un seguro de vida, la confianza continúa siendo determinante.
La inteligencia artificial puede liberar a los corredores de tareas repetitivas, ayudarles a preparar propuestas, comparar coberturas y anticipar necesidades.
De esta manera, dispondrían de más tiempo para escuchar, asesorar y construir relaciones comerciales.
La tecnología puede procesar información en segundos, pero comprender las preocupaciones de una persona exige algo más que velocidad.
Aquí aparece una oportunidad para el desarrollo profesional: combinar conocimiento técnico, capacidad comercial, empatía y herramientas digitales.
El futuro del asesoramiento asegurador podría depender tanto del dominio tecnológico como de la calidad de las relaciones humanas.
Uruguay: una oportunidad para innovar en servicios
Aunque el informe analiza América Latina en su conjunto, sus conclusiones permiten reflexionar sobre las oportunidades del mercado uruguayo.
El país cuenta con actividades económicas que requieren soluciones de protección cada vez más específicas.
El turismo, la movilidad eléctrica, los pequeños emprendimientos, el comercio electrónico y los servicios profesionales ofrecen ejemplos interesantes.
Pensemos en un pequeño establecimiento turístico que necesita proteger sus instalaciones y su actividad durante diferentes momentos del año.
Una solución apoyada en inteligencia artificial podría facilitar la evaluación de riesgos, comparar alternativas de cobertura y ofrecer recomendaciones ajustadas a las características del establecimiento.
Otro ejemplo sería un emprendedor que utiliza su vehículo para trabajar y necesita combinar protección personal, responsabilidad civil y cobertura de su herramienta de trabajo.
La posibilidad de simplificar estos procesos puede favorecer la contratación y mejorar la experiencia del cliente.
No obstante, para que estas oportunidades se concreten, las aseguradoras deberán garantizar transparencia, protección de datos personales y mecanismos adecuados de supervisión.
La innovación no debería convertirse en una nueva barrera para quienes tienen menos conocimientos digitales.
De vender pólizas a comprender necesidades
Desde una perspectiva comercial, el informe de McKinsey permite identificar un cambio importante.
Tradicionalmente, muchas estrategias de comercialización se organizaban alrededor de los productos disponibles.
La inteligencia artificial abre la posibilidad de trabajar en sentido inverso: comenzar por comprender las necesidades del consumidor y construir propuestas más adecuadas.
Una empresa que identifica correctamente los riesgos de sus clientes puede mejorar su capacidad de asesoramiento, ofrecer soluciones pertinentes y desarrollar relaciones comerciales más duraderas.
Esto exige revisar procesos, capacitar equipos y utilizar la información de manera responsable.
También implica reconocer que no todas las decisiones deben automatizarse.
La evaluación de riesgos, la determinación de precios y la gestión de siniestros pueden beneficiarse de la tecnología, pero requieren controles para evitar errores, discriminaciones injustificadas y decisiones difíciles de explicar.
La verdadera transformación comienza en las decisiones empresariales
McKinsey advierte que las aseguradoras con mejores perspectivas no serán necesariamente aquellas que acumulen más experiencias piloto con inteligencia artificial.
La diferencia estará en las organizaciones capaces de tomar decisiones firmes y transformar integralmente sus procesos.
Esto significa integrar tecnología, información, capacitación y nuevas formas de organización del trabajo.
Una empresa puede incorporar un asistente virtual y continuar ofreciendo una experiencia deficiente si mantiene procedimientos burocráticos, respuestas lentas o productos que sus clientes no comprenden.
Por el contrario, una transformación bien planificada puede mejorar simultáneamente la productividad, la satisfacción del consumidor y las oportunidades comerciales.
La inteligencia artificial representa una herramienta poderosa, pero no sustituye la necesidad de una estrategia empresarial clara.
Una oportunidad que va más allá de los US$ 5.000 millones
Las cifras presentadas por McKinsey permiten dimensionar el potencial económico de la inteligencia artificial en el mercado asegurador latinoamericano.
Pero existe otra dimensión que merece atención.
Cada persona que logra proteger su vivienda, cada emprendedor que asegura su actividad y cada familia que encuentra una cobertura accesible representa un avance en la capacidad de afrontar riesgos económicos.
El crecimiento de la industria puede acompañarse de una mayor inclusión aseguradora, siempre que las empresas desarrollen productos comprensibles, accesibles y confiables.
La tecnología puede facilitar ese camino.
El verdadero éxito no debería medirse únicamente por los millones adicionales que ganen las aseguradoras, sino también por la cantidad de personas que puedan proteger mejor su patrimonio, su trabajo y su futuro.
Porque la innovación adquiere valor cuando resuelve problemas reales.
Fuente
McKinsey & Company. How AI can help unlock insurance growth in Latin America. Informe sobre el potencial de la inteligencia artificial para impulsar el crecimiento y la transformación del sector asegurador latinoamericano.
Análisis y ejemplos de aplicación a Uruguay: elaboración periodística a partir de las conclusiones del informe. Los casos presentados son ilustrativos y no corresponden a implementaciones verificadas de aseguradoras específicas.
Uruguay compra autos eléctricos a toda velocidad. ¿Quién paga los nuevos desafíos?
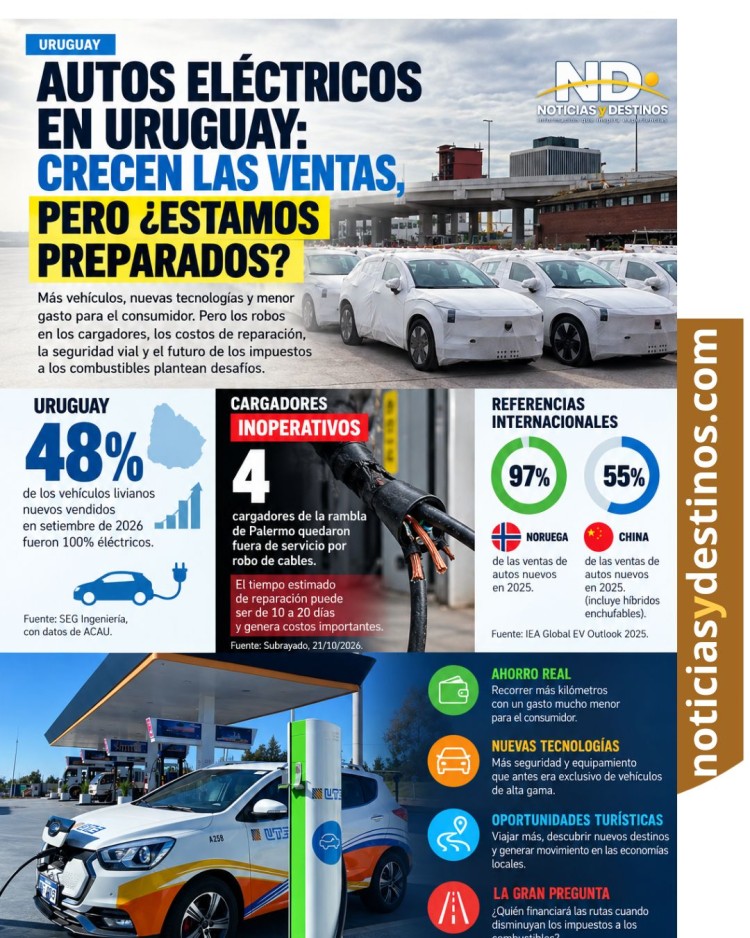
Uruguay acelera hacia el auto eléctrico. ¿Y ahora qué?
Las ventas de vehículos eléctricos crecen, el consumidor descubre nuevas tecnologías y el costo de circular disminuye. Pero las estaciones de carga fuera de servicio, los costos de reparación, la seguridad vial y el futuro de los impuestos a los combustibles plantean desafíos que Uruguay necesita resolver.
Uruguay está entre los países que más rápidamente incorporan automóviles eléctricos a su parque automotor. Las ventas crecen, aparecen nuevas marcas y los consumidores descubren que pueden recorrer más kilómetros gastando bastante menos dinero.
Sin embargo, mientras inauguramos nuevas estaciones de carga, algunas quedan inoperativas por el robo de sus cables, incluso poco después de haber sido instaladas. Esto genera costos de reparación y reposición, además de dejar sin servicio a quienes necesitan recargar sus vehículos.
Me resulta difícil comprender cómo podemos avanzar tanto en la incorporación de una nueva tecnología y, al mismo tiempo, tener dificultades para garantizar algo tan elemental como mantener operativa la infraestructura que necesita.
Y no es un problema menor. Una estación fuera de servicio puede comprometer un viaje, afectar una actividad laboral o generar incertidumbre en una familia que decidió recorrer el país en un automóvil eléctrico.
¿De qué sirve ampliar la red de carga si no garantizamos su funcionamiento?
El consumidor descubre que puede gastar menos y tener más
Durante años, el automóvil eléctrico fue considerado un producto costoso, casi exclusivo. Hoy la competencia, especialmente con la llegada de nuevas marcas y modelos chinos, está modificando esa percepción.
El ahorro en combustible puede representar una diferencia importante en el presupuesto mensual de una familia. Por supuesto, hay que considerar el precio de compra, el seguro, los neumáticos, el mantenimiento y la futura depreciación del vehículo. Pero para quienes recorren muchos kilómetros, el costo de la energía comienza a pesar considerablemente en la decisión.
También llama la atención el equipamiento que ofrecen algunos modelos: cámaras de visión de 360 grados, asistentes de conducción, sistemas de frenado automático, pantallas digitales y comodidades que hasta hace pocos años encontrábamos principalmente en automóviles de segmentos superiores.
No todos ofrecen las mismas prestaciones ni los mismos niveles de seguridad, pero el consumidor uruguayo está accediendo a una oferta tecnológica mucho más amplia.
Y esto abre otra interrogante: ¿seguirán bajando los precios a medida que aumente la competencia o llegaremos a un punto en el que los beneficios fiscales comiencen a desaparecer?
Noruega, China y las decisiones que Uruguay deberá tomar
Noruega ha conseguido que los vehículos eléctricos representen una proporción extraordinariamente alta de las ventas de automóviles nuevos. China lidera por volumen uno de los mayores procesos de electrificación del transporte, acompañado por una industria que compite internacionalmente en tecnología, baterías y precios.
Uruguay tiene condiciones diferentes, pero también algunas ventajas. Su matriz de generación eléctrica, con una elevada participación de energías renovables, permite pensar en una movilidad con menores emisiones asociadas al uso de energía.
Ahora bien, los países que avanzan en esta transformación también deben revisar sus políticas de incentivos.
¿Hasta cuándo conviene mantener las exoneraciones? ¿Debemos continuar estimulando la compra de vehículos eléctricos o comenzar a destinar mayores recursos a infraestructura, mantenimiento y seguridad?
No creo que exista una respuesta sencilla. Retirar los incentivos demasiado pronto puede frenar las ventas, mientras que mantenerlos sin evaluar sus resultados también tiene consecuencias fiscales.
Lo importante es que las decisiones respondan a una planificación de largo plazo y no solamente a las necesidades de recaudación de cada año.
El turismo eléctrico: viajar más y gastar menos
Aquí encuentro una oportunidad que Uruguay debería aprovechar mucho más.
Pensemos en una familia que vive en Montevideo y quiere pasar un fin de semana en Colonia, recorrer las bodegas de Canelones, visitar las sierras de Lavalleja o conocer pequeños pueblos del interior.
Si el costo del desplazamiento disminuye, ese viaje puede resultar más accesible. Incluso puede permitir destinar parte del dinero ahorrado a una comida, una visita guiada, una compra de productos regionales o una noche adicional de alojamiento.
En turismo hablamos permanentemente de generar oportunidades económicas para los destinos. La movilidad eléctrica puede contribuir a ese objetivo.
Imaginemos estaciones de carga instaladas estratégicamente cerca de restaurantes, bodegas, establecimientos rurales, centros comerciales y atractivos turísticos.
Mientras el automóvil recupera energía, sus ocupantes pueden conocer el lugar, consumir productos y descubrir experiencias que quizás no estaban previstas en el itinerario.
Una pequeña localidad podría encontrar en esa parada una nueva oportunidad comercial.
Pero para que esto funcione necesitamos información confiable sobre la ubicación, disponibilidad y funcionamiento de los cargadores. También debemos considerar la potencia de carga, los tiempos de espera y las alternativas cuando una estación no funciona.
Un destino turístico no puede promocionar la movilidad eléctrica si después no garantiza servicios adecuados para recibir a esos visitantes.
¿Tenemos que aprender nuevamente a conducir?
Hay otro aspecto que merece una discusión más profunda: la seguridad vial.
He observado cómo algunos vehículos eléctricos sorprenden por su capacidad de aceleración. La respuesta del motor puede ser prácticamente inmediata y ciertos modelos alcanzan velocidades importantes en muy pocos segundos.
Para quienes hemos conducido durante décadas automóviles de combustión, existen diferencias que conviene conocer.
El frenado regenerativo, la conducción con un solo pedal en determinados vehículos, la respuesta del acelerador y los sistemas electrónicos de asistencia requieren familiarización.
No estoy proponiendo necesariamente una nueva libreta de conducir, pero sí una formación adecuada.
¿Los concesionarios explican suficientemente estas características cuando entregan un automóvil? ¿Las academias de conducción están incorporando vehículos eléctricos? ¿Deberíamos promover cursos breves para quienes realizan esta transición?
Tener más tecnología de seguridad no significa que podamos conducir con menos responsabilidad.
El problema que ningún gobierno podrá evitar: la recaudación
Esta es, posiblemente, una de las cuestiones económicas más importantes del futuro de la movilidad.
El Estado uruguayo obtiene ingresos significativos mediante los impuestos aplicados a los combustibles. Durante décadas, cada litro de nafta vendido ha contribuido a la recaudación pública.
Pero ¿qué sucederá cuando una proporción cada vez mayor de los automóviles deje de consumir nafta?
No ocurrirá de un día para otro. El parque automotor convencional seguirá circulando durante muchos años y el transporte de cargas continuará dependiendo en buena medida del gasoil.
Sin embargo, el cambio ya obliga a pensar en alternativas.
¿Se gravará la electricidad destinada a los automóviles? ¿Se establecerán impuestos vinculados a los kilómetros recorridos? ¿Se revisarán los tributos sobre la propiedad de los vehículos? ¿Cómo se financiará el mantenimiento de las rutas?
Y aquí aparece una contradicción: si aumentamos demasiado los impuestos a los eléctricos, podríamos perder parte del incentivo económico que hoy impulsa su compra.
El asunto debería discutirse como una política de Estado, independientemente del partido que gobierne.
Porque los cambios tecnológicos no esperan a que resolvamos nuestras necesidades fiscales.
El gasoil, las crisis internacionales y nuestra dependencia energética
La incertidumbre sobre el precio y el abastecimiento de combustibles vuelve a poner sobre la mesa la importancia de diversificar las fuentes de energía.
Uruguay importa petróleo y, por lo tanto, está expuesto a las variaciones de los mercados internacionales, los conflictos geopolíticos y los costos logísticos.
La electrificación del transporte puede reducir parte de esa dependencia, aunque no elimina los desafíos energéticos.
Una mayor cantidad de vehículos eléctricos también exigirá inversiones en distribución, potencia disponible, sistemas de carga y gestión de la demanda.
Además, debemos pensar qué ocurrirá con las baterías cuando finalice su vida útil, cómo se repararán, qué posibilidades de reutilización tendrán y cómo se organizará su reciclaje.
La transición requiere considerar todo el ciclo de vida de los vehículos, no solamente el ahorro que vemos al cargarlos.
Los cargadores fuera de servicio son una advertencia
Quiero volver al problema inicial porque me parece representativo de lo que debemos mejorar.
Cada estación de carga requiere una inversión. Cuando queda inoperativa por un robo, no solamente hay que reemplazar el cable o reparar los componentes dañados. También se pierde disponibilidad de servicio, se generan costos operativos y se perjudica a los usuarios.
Si estos hechos se repiten, los costos pueden terminar trasladándose al sistema o a quienes utilizan el servicio.
¿Estamos evaluando sistemas de vigilancia, cables protegidos, mecanismos de detección de daños o soluciones que dificulten los robos?
¿Existe un seguimiento público de cuántas estaciones están disponibles, cuánto tiempo permanecen fuera de servicio y cuánto cuesta repararlas?
No basta con anunciar nuevas instalaciones. También deberíamos conocer cómo se conserva y administra lo que ya tenemos.
El futuro de la movilidad necesita más que automóviles nuevos
Me entusiasma que Uruguay pueda destacarse internacionalmente por la incorporación de vehículos eléctricos. También me interesa que las familias puedan reducir sus gastos, que accedan a mayor tecnología y que el turismo encuentre nuevas oportunidades de desarrollo.
Pero sería un error medir el éxito únicamente por la cantidad de unidades vendidas.
Necesitamos una red de carga confiable, formación para los conductores, planificación energética, políticas fiscales sostenibles y una visión turística que aproveche las posibilidades de esta transformación.
Y tampoco deberíamos olvidar el transporte colectivo, la movilidad compartida y las necesidades de quienes no pueden comprar un automóvil, eléctrico o convencional.
Uruguay está comprando vehículos para una nueva etapa de la movilidad. ¿Estamos preparando también las rutas, los servicios, las normas y las decisiones económicas que esa etapa necesita?
Me gustaría conocer qué están haciendo otros países para resolver estos problemas y, especialmente, qué respuestas están preparando nuestras autoridades.
Porque las ventas ya nos muestran hacia dónde se dirige el mercado. Lo que todavía necesitamos discutir es cómo queremos organizar ese futuro.
Web e inteligencia artificial: cómo encontrar nuevos clientes
Web e inteligencia artificial: cambió la forma de encontrarnos
Tener miles de seguidores no asegura que nuestros mensajes lleguen a todos. Las consultas a asistentes como ChatGPT suman otro desafío: ofrecer información clara, accesible y verificable para que los clientes puedan encontrarnos.
Por Jacobo Malowany
Durante años, muchas empresas concentraron su comunicación en las redes sociales. Aumentar seguidores parecía acercarlas a nuevos clientes. Sin embargo, tener una comunidad numerosa no significa que cada publicación llegue a todos sus integrantes.
Meta explica que Facebook e Instagram utilizan sistemas que seleccionan y ordenan contenidos según distintas señales de relevancia e interés. Por eso, el número de seguidores y el alcance de una publicación son medidas diferentes. (about.fb.com)
La publicidad paga permite ampliar la distribución, pero exige presupuesto y evaluación. Para una empresa, la pregunta ya no puede limitarse a cuántas personas siguen su cuenta. También necesita saber quién recibe el mensaje, quién consulta y qué consultas se convierten en clientes.
En ese escenario, la web adquiere valor como un espacio donde reunir información, explicar servicios y responder preguntas que una publicación breve apenas puede presentar.
El cliente también pregunta a ChatGPT
El recorrido de búsqueda incorpora otra posibilidad. Una persona puede consultar a un asistente qué empresa ofrece determinado servicio, cómo comparar proveedores o qué aspectos debería revisar antes de contratar.
ChatGPT puede buscar información en la web y ofrecer respuestas con enlaces a sus fuentes. Esto añade una instancia entre la pregunta del comprador y su llegada a una empresa. (OpenAI)
La cantidad de opciones que presenta varía. No existe una regla universal de tres nombres ni quedar afuera de una respuesta significa desaparecer del mercado. Pero sí plantea una cuestión comercial: ¿qué información encontrará alguien que busque una solución como la nuestra?
La web propia importa
La página de inicio, las secciones de servicios, los artículos y los casos publicados pueden ayudar a comprender qué hace una organización. OpenAI señala que los sitios deben permitir el acceso de su rastreador de búsqueda para ser elegibles en los resultados de ChatGPT. También aclara que la posición no está garantizada. (OpenAI Help Center)
Por eso, la web necesita algo más que una presentación atractiva. Debe explicar qué ofrecemos, a quién ayudamos, cómo trabajamos y cómo contactarnos. Cuando corresponde, conviene incluir autoría, fechas, fuentes y ejemplos que permitan comprobar las afirmaciones.
Los artículos en medios, las reseñas y las menciones externas también ofrecen referencias para evaluar una empresa. Desde una mirada de marketing, construir una presencia coherente en distintos espacios ayuda al comprador a contrastar información. Esto no equivale a una fórmula garantizada para obtener recomendaciones de un asistente.
Dónde trabajar ahora
Una primera tarea consiste en escribir las preguntas que los clientes hacen antes de comprar. Qué incluye el servicio, qué problema resuelve, qué diferencias tiene frente a otras opciones y qué resultados pueden esperarse.
Luego, conviene revisar si esas respuestas están disponibles y se entienden. Muchas empresas conocen bien su actividad, pero dejan información esencial fuera de su comunicación.
Publicar una pieza útil por semana puede servir como disciplina editorial. El objetivo debe ser responder con experiencia, ejemplos y claridad. La frecuencia, por sí sola, no garantiza visibilidad, y publicar un artículo tampoco implica que ChatGPT lo incorpore automáticamente a su entrenamiento.
También podemos realizar consultas similares a las de nuestros clientes y observar qué respuestas aparecen, qué fuentes se citan y qué información falta. Es una exploración orientativa: los resultados pueden cambiar según la pregunta y el contexto.
Una estrategia que conecte los canales
La web puede reunir el contenido completo; las redes, acercarlo a nuevas personas y sostener la conversación; los medios y otros espacios, aportar referencias externas; la publicidad, ampliar la difusión de propuestas concretas.
El trabajo consiste en conectar esas funciones y medir su aporte. Las visitas importan, pero también las consultas pertinentes, los contactos y las ventas.
Para quienes publicamos información, este cambio refuerza una responsabilidad: producir contenidos con autoría, contexto y datos comprobables. Una nota útil puede ayudar al lector a entender una propuesta y tomar una decisión.
La visibilidad comienza con una pregunta sencilla: cuando alguien necesita lo que ofrecemos, ¿encuentra información suficiente para elegirnos?
Web y redes sociales: cómo mejorar una campaña empresarial
Una campaña necesita más que seguidores
Las redes sociales ayudan a ganar visibilidad. Una web y los contenidos de un medio especializado permiten explicar una propuesta, facilitar su búsqueda y acompañar la decisión del cliente. El éxito empresarial exige conectar esas funciones con resultados.
Por Jacobo Malowany
Cuando una empresa evalúa dónde anunciar, suele preguntar cuántos seguidores tiene el medio. Es una pregunta válida, pero insuficiente. También debería preguntar quiénes lo leen, qué información buscan y cómo esa presencia puede convertirse en una consulta, una reserva o una venta.
En turismo, esa diferencia pesa. Una fotografía puede despertar ganas de viajar. Para decidir, el visitante necesita conocer ubicación, servicios, accesibilidad, experiencias y condiciones. La campaña debe acompañar ese recorrido.
Desde mi trabajo en Noticias y Destinos, sostengo que el valor de una propuesta de comunicación debe evaluarse por su capacidad de acercar una empresa a un público interesado y ofrecerle información útil. El número de seguidores aporta una referencia; por sí solo, no describe todo ese trabajo.
La web conserva y desarrolla la propuesta
Una publicación social puede generar atención inmediata y conversaciones. Una nota en una web dispone de espacio para explicar qué ofrece una empresa, quién está detrás y por qué su propuesta merece consideración. Además, cuenta con una dirección que puede compartirse, consultarse y actualizarse.
Ambos canales pueden conseguir alcance orgánico, es decir, sin pagar por cada aparición. La web ofrece la posibilidad de ser encontrada mediante búsquedas, aunque publicar no garantiza posicionamiento ni visitas.
Google mantiene que las buenas prácticas de SEO siguen siendo relevantes para sus experiencias de búsqueda con inteligencia artificial. Recomienda contenidos originales y útiles, páginas accesibles y una buena experiencia de navegación. También aclara que cumplir esas condiciones no garantiza aparecer en sus resultados.
Para una empresa, esto representa una oportunidad concreta: construir contenidos que respondan a las preguntas de sus futuros clientes y mantenerlos vigentes.
La influencia puede empezar antes del clic
El artículo publicado por Reason Why que motivó esta reflexión aborda un cambio importante: una persona puede conocer y comparar una marca dentro de un asistente de inteligencia artificial, sin entrar inmediatamente en su web.
El estudio de EMARKETER y Partnerize, basado en una encuesta a 100 responsables de marketing estadounidenses, señala que el 91% considera que la búsqueda y el descubrimiento mediante IA ya modifican su trabajo. Es una señal de transformación, aunque esa muestra no permite trasladar automáticamente sus resultados a las empresas uruguayas.
También existe una dificultad para los medios. Pew Research Center analizó la navegación de 900 adultos estadounidenses en marzo de 2025: cuando Google mostraba un resumen de IA, se registraban clics en resultados tradicionales en el 8% de las visitas, frente al 15% cuando no aparecía ese resumen.
Mi lectura es que debemos observar tanto las visitas como otras señales de consideración. Una mención puede contribuir al conocimiento de una empresa, pero demostrar su efecto comercial requiere medición. Tampoco podemos prometer que una nota será citada por una inteligencia artificial.
Cómo mejorar una campaña
Propongo empezar por cinco decisiones:
-
Definir el resultado buscado. Conseguir reservas, consultas o reconocimiento exige mensajes y mediciones diferentes.
-
Elegir un público concreto. Una bodega, un hotel y una empresa de transporte tienen necesidades distintas.
-
Publicar información que ayude a decidir. Beneficios claros, datos comprobables, imágenes pertinentes y respuestas a dudas habituales.
-
Conectar la difusión con una acción. La nota y las publicaciones deben facilitar el acceso a una reserva, un formulario o un contacto.
-
Registrar lo que sucede. Utilizar enlaces identificados por canal, contabilizar consultas y ventas, y preguntar al cliente dónde conoció la propuesta. Esa pregunta complementa los registros digitales.
Una campaña puede atraer mucho público y perder oportunidades si nadie responde las consultas. Por eso, la comunicación necesita una oferta clara y una atención comercial preparada.
El valor de un medio especializado
La propuesta de Noticias y Destinos es integrar información turística, entrevistas, presencia web y difusión social. Una empresa puede presentar sus servicios dentro de un contexto que ayude al lector a comprenderlos y valorarlos. Cuando existe una relación comercial, corresponde identificarla con transparencia.
Para demostrar ese valor debemos presentar resultados verificables: lecturas, procedencia de las visitas, clics hacia la empresa y consultas atribuibles cuando sea posible. Ninguna cifra aislada explica toda una campaña.
Defender la web significa mostrar qué aporta al negocio. Las redes pueden abrir el primer contacto; una nota puede desarrollar el interés y facilitar el siguiente paso. La inversión cobra sentido cuando esa atención encuentra una propuesta convincente y una empresa capaz de responder.
Fuentes: Reason Why, EMARKETER y Partnerize, Google Search Central y Pew Research Center.
.
