


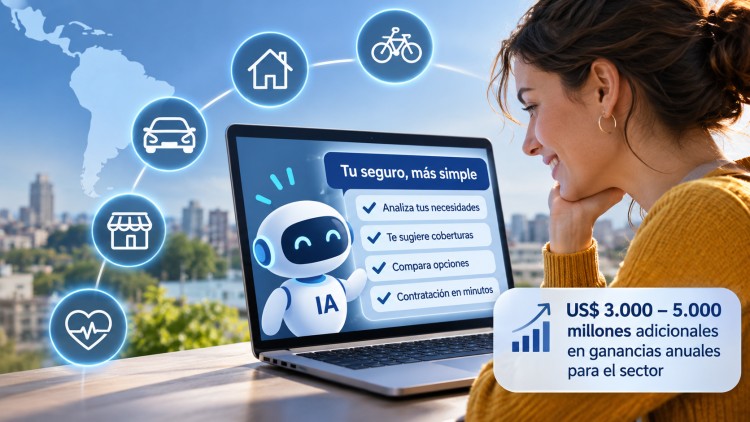
Un estudio de McKinsey & Company revela que la inteligencia artificial podría generar hasta US$ 5.000 millones adicionales al año para las aseguradoras latinoamericanas. Pero el verdadero cambio podría estar en algo mucho más cercano: contratar un seguro en minutos, pagar según nuestras necesidades y recibir una respuesta rápida cuando ocurre un problema.
¿Cuánto tiempo necesitamos para contratar un seguro?
Imaginemos una situación cotidiana. Una familia uruguaya compra un automóvil y necesita asegurarlo. Comienza a consultar precios, comparar coberturas, completar formularios y comunicarse con diferentes compañías. En ocasiones, el proceso requiere varias llamadas, intercambio de documentos y más tiempo del esperado.
Ahora imaginemos que esa misma familia puede explicar sus necesidades mediante una conversación digital, recibir tres alternativas de cobertura, comprender sus diferencias en un lenguaje sencillo y contratar la póliza en pocos minutos.
La inteligencia artificial puede acercarnos a esa experiencia.
Y no se trata únicamente de vender seguros más rápido. Se trata de comprender mejor a los consumidores, ofrecer productos adecuados y facilitar el acceso a servicios que muchas personas todavía consideran costosos o difíciles de contratar.
Un reciente informe de McKinsey & Company, titulado How AI can help unlock insurance growth in Latin America, plantea que la incorporación de inteligencia artificial podría aportar entre US$ 3.000 y 5.000 millones adicionales en ganancias anuales a la industria aseguradora latinoamericana.
La cifra resulta especialmente significativa si consideramos que las ganancias actuales del sector se estiman entre US$ 15.000 y 20.000 millones anuales.
Sin embargo, el estudio plantea un desafío que trasciende la tecnología: las empresas deberán transformar su manera de trabajar, relacionarse con sus clientes y desarrollar nuevos negocios.
Un mercado con millones de oportunidades
América Latina presenta una particularidad interesante. El mercado asegurador crece, pero todavía existe una demanda considerable de protección que no encuentra respuestas adecuadas.
Muchas personas no contratan seguros porque consideran que son demasiado caros, desconocen sus beneficios o encuentran dificultades para comprender las condiciones.
Según los datos recogidos por McKinsey, el 36% de los consumidores que actualmente no tienen seguros consideraría contratar uno si existieran opciones de pago más accesibles y flexibles.
Además, cerca del 60% de los consumidores demora más de un día en completar el proceso de contratación.
Estos datos permiten identificar una oportunidad comercial concreta.
El desafío no consiste solamente en vender más seguros, sino en hacer que más personas puedan acceder a ellos.
La inteligencia artificial puede contribuir a reducir costos administrativos, simplificar procedimientos y diseñar coberturas adaptadas a diferentes necesidades y capacidades económicas.
Un ejemplo práctico: asegurar una bicicleta eléctrica
Pensemos en una persona que utiliza diariamente una bicicleta eléctrica para trasladarse a su trabajo.
Quizás no necesita una póliza tradicional con múltiples coberturas. Su principal preocupación puede ser el robo, los daños accidentales o la responsabilidad frente a terceros.
Mediante herramientas de inteligencia artificial, una aseguradora podría analizar sus necesidades, presentar alternativas comprensibles y ofrecer una cobertura específica con pagos mensuales accesibles.
También podría facilitar la contratación desde un teléfono móvil, sin necesidad de trasladarse a una oficina.
Si ocurre un siniestro, el asegurado podría enviar fotografías, describir lo sucedido y recibir una primera orientación inmediata.
Naturalmente, la evaluación de los casos complejos y las decisiones que afectan los derechos de los asegurados deben contar con supervisión humana.
Este ejemplo es ilustrativo, pero muestra una de las oportunidades que identifica el informe: desarrollar productos para segmentos que tradicionalmente han resultado difíciles de atender de manera rentable.
Los microseguros, las coberturas flexibles y los productos asociados a nuevas formas de movilidad podrían encontrar mejores condiciones para crecer.
El corredor de seguros no desaparece: cambia su trabajo
Uno de los aspectos más interesantes del estudio es el papel de los intermediarios.
En América Latina, aproximadamente el 70% de las interacciones entre agentes, corredores y clientes ya se realiza de manera remota.
Sin embargo, la digitalización no ha eliminado la necesidad de asesoramiento personalizado.
Cuando una familia asegura su vivienda, un empresario protege su actividad comercial o una persona contrata un seguro de vida, la confianza continúa siendo determinante.
La inteligencia artificial puede liberar a los corredores de tareas repetitivas, ayudarles a preparar propuestas, comparar coberturas y anticipar necesidades.
De esta manera, dispondrían de más tiempo para escuchar, asesorar y construir relaciones comerciales.
La tecnología puede procesar información en segundos, pero comprender las preocupaciones de una persona exige algo más que velocidad.
Aquí aparece una oportunidad para el desarrollo profesional: combinar conocimiento técnico, capacidad comercial, empatía y herramientas digitales.
El futuro del asesoramiento asegurador podría depender tanto del dominio tecnológico como de la calidad de las relaciones humanas.
Uruguay: una oportunidad para innovar en servicios
Aunque el informe analiza América Latina en su conjunto, sus conclusiones permiten reflexionar sobre las oportunidades del mercado uruguayo.
El país cuenta con actividades económicas que requieren soluciones de protección cada vez más específicas.
El turismo, la movilidad eléctrica, los pequeños emprendimientos, el comercio electrónico y los servicios profesionales ofrecen ejemplos interesantes.
Pensemos en un pequeño establecimiento turístico que necesita proteger sus instalaciones y su actividad durante diferentes momentos del año.
Una solución apoyada en inteligencia artificial podría facilitar la evaluación de riesgos, comparar alternativas de cobertura y ofrecer recomendaciones ajustadas a las características del establecimiento.
Otro ejemplo sería un emprendedor que utiliza su vehículo para trabajar y necesita combinar protección personal, responsabilidad civil y cobertura de su herramienta de trabajo.
La posibilidad de simplificar estos procesos puede favorecer la contratación y mejorar la experiencia del cliente.
No obstante, para que estas oportunidades se concreten, las aseguradoras deberán garantizar transparencia, protección de datos personales y mecanismos adecuados de supervisión.
La innovación no debería convertirse en una nueva barrera para quienes tienen menos conocimientos digitales.
De vender pólizas a comprender necesidades
Desde una perspectiva comercial, el informe de McKinsey permite identificar un cambio importante.
Tradicionalmente, muchas estrategias de comercialización se organizaban alrededor de los productos disponibles.
La inteligencia artificial abre la posibilidad de trabajar en sentido inverso: comenzar por comprender las necesidades del consumidor y construir propuestas más adecuadas.
Una empresa que identifica correctamente los riesgos de sus clientes puede mejorar su capacidad de asesoramiento, ofrecer soluciones pertinentes y desarrollar relaciones comerciales más duraderas.
Esto exige revisar procesos, capacitar equipos y utilizar la información de manera responsable.
También implica reconocer que no todas las decisiones deben automatizarse.
La evaluación de riesgos, la determinación de precios y la gestión de siniestros pueden beneficiarse de la tecnología, pero requieren controles para evitar errores, discriminaciones injustificadas y decisiones difíciles de explicar.
La verdadera transformación comienza en las decisiones empresariales
McKinsey advierte que las aseguradoras con mejores perspectivas no serán necesariamente aquellas que acumulen más experiencias piloto con inteligencia artificial.
La diferencia estará en las organizaciones capaces de tomar decisiones firmes y transformar integralmente sus procesos.
Esto significa integrar tecnología, información, capacitación y nuevas formas de organización del trabajo.
Una empresa puede incorporar un asistente virtual y continuar ofreciendo una experiencia deficiente si mantiene procedimientos burocráticos, respuestas lentas o productos que sus clientes no comprenden.
Por el contrario, una transformación bien planificada puede mejorar simultáneamente la productividad, la satisfacción del consumidor y las oportunidades comerciales.
La inteligencia artificial representa una herramienta poderosa, pero no sustituye la necesidad de una estrategia empresarial clara.
Una oportunidad que va más allá de los US$ 5.000 millones
Las cifras presentadas por McKinsey permiten dimensionar el potencial económico de la inteligencia artificial en el mercado asegurador latinoamericano.
Pero existe otra dimensión que merece atención.
Cada persona que logra proteger su vivienda, cada emprendedor que asegura su actividad y cada familia que encuentra una cobertura accesible representa un avance en la capacidad de afrontar riesgos económicos.
El crecimiento de la industria puede acompañarse de una mayor inclusión aseguradora, siempre que las empresas desarrollen productos comprensibles, accesibles y confiables.
La tecnología puede facilitar ese camino.
El verdadero éxito no debería medirse únicamente por los millones adicionales que ganen las aseguradoras, sino también por la cantidad de personas que puedan proteger mejor su patrimonio, su trabajo y su futuro.
Porque la innovación adquiere valor cuando resuelve problemas reales.
Fuente
McKinsey & Company. How AI can help unlock insurance growth in Latin America. Informe sobre el potencial de la inteligencia artificial para impulsar el crecimiento y la transformación del sector asegurador latinoamericano.
Análisis y ejemplos de aplicación a Uruguay: elaboración periodística a partir de las conclusiones del informe. Los casos presentados son ilustrativos y no corresponden a implementaciones verificadas de aseguradoras específicas.
